Ziraat Bankası Kredileri Ekim 2026: Faiz Oranları ve Başvuru Şartları
Ziraat Bankası kredileri 2026 kapsamında ihtiyaç, konut, taşıt ve işletme finansmanı seçenekleri bulunuyor. 16 Ekim 2026 itibarıyla bankanın yayımladığı Tüketici Ürün Paketi’nde aylık ihtiyaç kredisi faizi vadeye göre %4,19–%4,39, konut kredisi faizi %2,89 ve taşıt kredisi faizi %3,29–%3,49 arasında değişiyor. Ancak bunlar belirli ürün ve müşteri koşullarına bağlı paket oranlarıdır; herkes için geçerli koşulsuz faiz teklifleri değildir.
Bu rehberde Ziraat Bankası ihtiyaç kredisi faiz oranları, konut kredisi hesaplama, taşıt kredisi şartları, esnaf kredileri ve başvuru adımları güncel bilgilerle inceleniyor. Önceki yıllarda değişen vade sınırları da karşılaştırılıyor. Veri kontrol tarihi: 16 Ekim 2026.
İçindekiler
Hızlı Özet: Ziraat Bankası Kredi Faiz Oranları 2026
| Kredi türü | Aylık faiz oranı | Azami vade / açıklama |
|---|---|---|
| Tüketici Ürün Paketi – ihtiyaç | %4,19–%4,39 | Tutarına göre 12, 24 veya 36 ay |
| Konut Ürün Paketi | %2,89 | 120 aya kadar |
| Taşıt Ürün Paketi | %3,29–%3,49 | Araç değerine göre 12–48 ay |
| Standart tüketici kredisi tarifesi | %4,99 | Resmî tarife oranı; paket koşulları dışında |
| Esnaf / ticari kredi | İşletmeye özel | Ürün, teminat ve nakit akışına göre |
Önemli ayrım: Bankanın standart tüketici kredisi ücret tablosunda aylık %4,99 oranı da bulunuyor. Bu nedenle paket kampanyasında görülen %4,19’un, bütün başvurulara otomatik uygulanacağı varsayılmamalı. Taksit tutarı, kredi vadesi, kredi notu, gelir, hayat sigortası tercihi ve paket şartlarına göre farklılaşabilir.
Ziraat Bankası İhtiyaç Kredisi 2026
Ziraat Bankası bireysel ihtiyaç kredisi; eğitim, sağlık, ev eşyası, tadilat ve benzeri kişisel harcamalar için kullanılabilen taksitli bir finansman ürünüdür. Başvuran kişinin 18 yaşını doldurmuş olması, belgelenebilir gelirinin bulunması ve kredi değerlendirmesinden geçmesi beklenir. Kredi onayı kesin değildir.
Ziraat Bankası İhtiyaç Kredisi Faiz Oranları
| Kredi vadesi | Tüketici Ürün Paketi aylık faiz | Açıklama |
|---|---|---|
| 1–12 ay | %4,39 | İlgili tutar için yasal vade sınırı içinde |
| 13–24 ay | %4,29 | İlgili tutar için yasal vade sınırı içinde |
| 25–36 ay | %4,19 | 125.000 TL ve altı kredi tutarlarında |
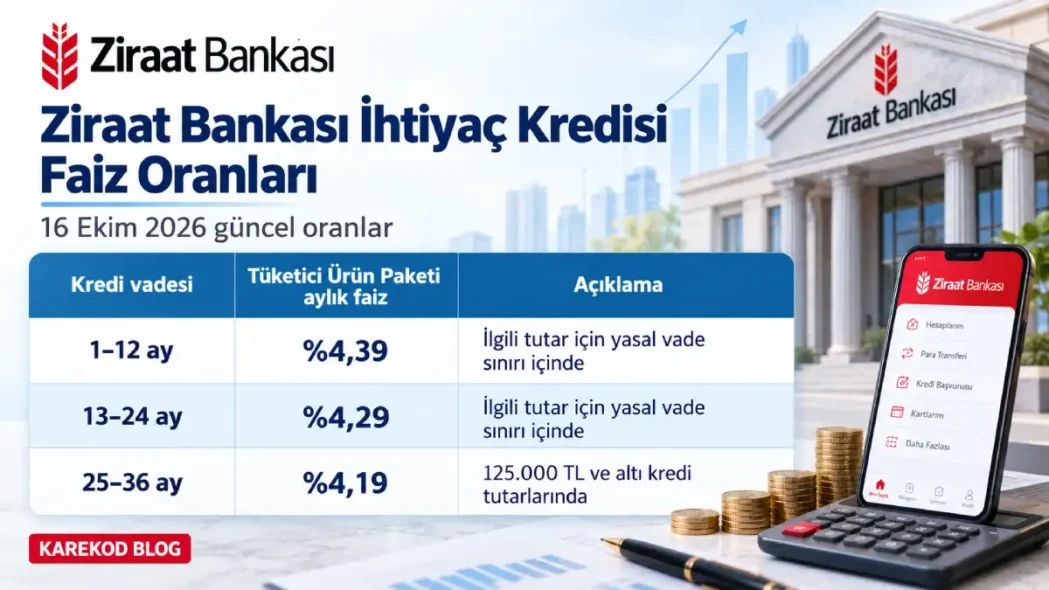
Bu tablo ürün paketinin aylık faizini gösterir; standart ihtiyaç kredisi oranından ayrıdır. Bankanın açıkladığı paket koşulları ve kredi tahsis ücreti, BSMV, KKDF ve varsa sigorta masrafları toplam maliyeti etkiler. Diğer bankaları da değerlendirmek isteyenler bankaların güncel kredi faiz oranları karşılaştırmamıza bakabilir.
İhtiyaç Kredisi Vade Sınırı Ne Kadar?
| Kredi tutarı | 2026 azami vade |
|---|---|
| 125.000 TL ve altı | 36 ay |
| 125.000 TL üzeri – 250.000 TL dahil | 24 ay |
| 250.000 TL üzeri | 12 ay |
BDDK’nin 13 Şubat 2025’te güncellediği genel tüketici kredisi vade sınırları 16 Ekim 2026 itibarıyla da uygulanıyor. Örneğin 200.000 TL ihtiyaç kredisini 36 aya yaymak genel vade sınırı nedeniyle mümkün değildir; azami 24 ay dikkate alınmalıdır.
Ziraat Bankası İhtiyaç Kredisi Hesaplama: Örnek Geri Ödeme
| Kredi tutarı | Vade | Aylık faiz | Yaklaşık aylık taksit | Yaklaşık taksitler toplamı |
|---|---|---|---|---|
| 50.000 TL | 36 ay | %4,19 | 3.197,24 TL | 115.100,78 TL |
| 100.000 TL | 36 ay | %4,19 | 6.394,49 TL | 230.201,55 TL |
| 125.000 TL | 36 ay | %4,19 | 7.993,11 TL | 287.751,94 TL |
| 200.000 TL | 24 ay | %4,29 | 15.318,37 TL | 367.640,76 TL |
| 300.000 TL | 12 ay | %4,39 | 35.210,56 TL | 422.526,68 TL |
İlk satırdaki 50.000 TL / 36 ay örneği, Ziraat Bankası’nın yayımladığı 3.197,24 TL taksit bilgisiyle uyumludur. Hesaplar bilgilendirme amaçlıdır; bankanın başvuru ekranında gösterdiği ödeme planı ve toplam maliyet esas alınmalıdır.
Yıllara Göre İhtiyaç Kredisi Vade Limitleri (2024–2026)
Faiz oranları bankanın kampanyasına göre sık değiştiğinden farklı yıllara ait doğrulanmamış oranları aynı tabloya eklemek yanıltıcı olur. Buna karşılık BDDK tarafından belirlenen vade eşikleri tarihsel olarak karşılaştırılabilir:
| Yıl | 36 aya kadar kredi tutarı | 24 aya kadar kredi tutarı | 12 ay sınırı |
|---|---|---|---|
| 2024 | 50.000 TL ve altı | 50.000 TL üzeri – 100.000 TL | 100.000 TL üzeri |
| 2025 (13 Şubat sonrasında) | 125.000 TL ve altı | 125.000 TL üzeri – 250.000 TL | 250.000 TL üzeri |
| 2026 (16 Ekim) | 125.000 TL ve altı | 125.000 TL üzeri – 250.000 TL | 250.000 TL üzeri |
2025 düzenlemesiyle 36 ay vadede kredi kullanılabilen üst tutar 50.000 TL’den 125.000 TL’ye, 24 aylık dilimin üst eşiği ise 100.000 TL’den 250.000 TL’ye çıktı. 2026’da kredi seçerken internette görülen eski 50.000/100.000 TL tablolarına güvenilmemelidir.
Ziraat Bankası Konut Kredisi 2026
Ziraat Bankası konut kredisi, satın alınacak konutun finansmanında 120 aya kadar vade sunuyor. Bankanın yayımladığı koşullu konut ürün paketinde aylık faiz %2,89. Konutun ekspertiz değeri, enerji sınıfı, başvurucunun mevcut konut sahipliği ve BDDK sınırları kredi tutarını belirliyor.
Ziraat Bankası Konut Kredisi Faiz Oranı ve Geri Ödeme
| Kredi tutarı | Vade | Aylık faiz | Aylık taksit | Taksitlerin toplamı |
|---|---|---|---|---|
| 1.000.000 TL | 120 ay | %2,89 | 29.878,54 TL | 3.585.424,80 TL |
Ziraat Bankası’nın örneğinde 1 milyon TL, 120 ay ve aylık %2,89 faiz için taksit 29.878,54 TL’dir. 120 ay sonunda yalnızca taksitler yaklaşık 3,59 milyon TL’ye ulaşır. Peşinat ihtiyacını ve kredi masraflarını birlikte planlamak gerekir. Benzer hesapları karşılaştırmak için konut kredisi geri ödeme rehberimiz de incelenebilir; bağlantıdaki %1,20 oranı farklı bir senaryodur, 2026 Ziraat Bankası teklifi değildir.
2026 Konut Kredisi Peşinat ve Ekspertiz Oranları
BDDK’nin 29 Ocak 2026 tarihli düzenlemesiyle konut değerine ve enerji kimlik belgesindeki sınıfa göre aşağıdaki azami kredi oranları belirlendi:
| Ekspertiz değeri | Enerji sınıfı A–B | Enerji sınıfı C | Diğer enerji sınıfları |
|---|---|---|---|
| 5 milyon TL ve altı | %90 | %80 | %70 |
| 5–7 milyon TL | %80 | %70 | %60 |
| 7–10 milyon TL | %70 | %60 | %50 |
| 10–20 milyon TL | %50 | %40 | %30 |
| 20 milyon TL üzeri | %40 | %30 | %20 |
Örneğin ekspertiz değeri 4 milyon TL, enerji sınıfı A veya B olan bir konutta tabloda teorik üst kredi tutarı 3,6 milyon TL’dir. Ancak mevcut bir konutu olanlar için daha düşük kullanım sınırları söz konusu olabilir; ayrıca banka her başvuruda azami oranı sunmak zorunda değildir. Eski makaledeki “500.000 TL’ye kadar %90, sonrası %80” bilgisi 2026 kurallarını doğru yansıtmamaktadır.
Konut Kredisi Masrafları Nelerdir?
- Kredi tahsis ücreti: Tarife ve kredi tutarına bağlı olabilir.
- Ekspertiz gideri: Konutun büyüklüğü ve değerleme firmasına göre değişir.
- İpotek tesis gideri: İpotek kuruluş sürecindeki ilgili ücretlerdir.
- DASK: Konutun özelliklerine bağlı olarak zorunlu deprem sigortası uygulanır.
- Hayat ve konut sigortası: Sunulan ürün ve poliçe koşulları toplam maliyeti değiştirebilir.
İşlem öncesinde bankadan efektif yıllık maliyet oranını, tüm masrafları ve sigortasız alternatifleri gösteren yazılı ödeme planı istenmelidir.
Ziraat Bankası Taşıt Kredisi 2026
Sıfır ve ikinci el araç alımı için Ziraat Bankası taşıt kredisi sunuluyor. Standart binek araçlarda aracın değeri yükseldikçe kullanılabilecek kredi oranı ve vade sınırı düşebiliyor. Ziraat’in güncel ürün sayfasına göre ikinci el araçlarda 8 yaşına kadar otomobiller kredi kapsamına alınabiliyor; satın alınan taşıt üzerine rehin konuluyor.
Ziraat Bankası Taşıt Kredisi Faiz Oranları
| Vade | Aylık paket faizi | Öne çıkan koşul |
|---|---|---|
| 1–24 ay | %3,49 | Paket ve banka kaskosu koşulları |
| 25–36 ay | %3,39 | Paket ve banka kaskosu koşulları |
| 37–48 ay | %3,29 | Paket ve banka kaskosu koşulları |
Bankanın standart taşıt kredisi ücret tarifesinde aylık %4,79 oranı da yer alıyor. Bu nedenle tablodaki düşük oranları şartsız standart kredi oranı olarak değerlendirmemek gerekiyor. Bankanın örnek paket hesaplamasında 50.000 TL, 48 ay, aylık %3,29 faiz için taksit 2.469,26 TL olarak belirtiliyor.
Araç Değerine Göre Taşıt Kredisi Limitleri
| Araç fatura / kasko değeri | Azami kredi oranı | Azami vade |
|---|---|---|
| 400.000 TL ve altı | %70 | 48 ay |
| 400.000 TL üzeri – 800.000 TL | %50 | 36 ay |
| 800.000 TL üzeri – 1.200.000 TL | %30 | 24 ay |
| 1.200.000 TL üzeri – 2.000.000 TL | %20 | 12 ay |
Banka, standart taşıt kredisi ürün paketinde 2 milyon TL üzeri araçlar için başvuru alınamadığını da belirtiyor. Ancak TOGG gibi yerli elektrikli araçlara özel ürünlerde farklı üst eşikler bulunabiliyor; bu iki kredi türü birbirine karıştırılmamalıdır.
TOGG ve Yerli Elektrikli Araç Kredisi
Ziraat Bankası’nın TOGG’a özel taşıt kredisinde kampanyaya bağlı olarak %0’dan başlayan faiz ifadesi kullanılıyor; bu, tüm model ve vadeler için faizsiz kredi verildiği anlamına gelmiyor. Resmî sayfada 2,5 milyon TL’ye kadar fatura değerinde %70’e kadar kredi ve 48 ay vade; 2,5–5 milyon TL aralığında ise %50’ye kadar kredi ve 36 ay vade bilgisi bulunuyor. Daha yüksek tutarlarda oran ve vade kademeli düşüyor. Başvuru koşulları için Trumore ve banka teklif ekranı kontrol edilmelidir.
Ziraat Bankası Esnaf ve Ticari Kredileri 2026
Esnaf, KOBİ ve diğer işletmeler için sunulan krediler bireysel ihtiyaç kredisinden ayrıdır. Ziraat Bankası, faaliyet alanına ve işletmenin ihtiyacına göre nakit yönetimi, işletme sermayesi, yatırım ve dış ticaret finansmanı gibi ürünler sunar. Esnaf kredilerinde tek ve herkese açık bir 2026 faiz oranı vermek doğru değildir. Oran ve vade; firma bilançosu, teminat yapısı, kampanya, kullanım amacı ve kredi değerlendirmesine göre belirlenir.
Esnaf ve KOBİ Kredi Çeşitleri
| Kredi türü | Kullanım amacı |
|---|---|
| Rotatif / spot kredi | İşletme sermayesi ve kısa dönem nakit ihtiyacı |
| Taksitli ticari kredi | Planlı yatırım veya işletme harcamaları |
| İskonto kredisi | Vadeli alacakların finansmanı |
| Ticari kredili mevduat hesabı | Günlük likidite ihtiyacı |
| Plaka kredisi | Ticari araç ve plaka finansmanı |
| KGF destekli kredi | Teminat yeterliliği sınırlı uygun işletmeler için kefalet desteği |
| Genç / kadın girişimci destek paketleri | Program şartlarını sağlayan girişimciler |
Eski yazıda geçen “Nefes Kredisi” gibi adlandırmalar dönemsel kampanyalarla ilişkili olabildiğinden sürekli açık bir kredi ürünü gibi listelenmemelidir. KGF kefaleti de otomatik onay anlamına gelmez; banka ve kefalet kuruluşunun şartları birlikte değerlendirilir.
Ziraat Bankası Tarım ve Çiftçi Kredileri 2026
Ziraat Bankası’nın ticari kredi portföyünde bitkisel üretim, hayvancılık, tarımsal mekanizasyon, sulama, sera yatırımları, hasat ve pazarlama gibi alanlarda finansman bulunuyor. Bazı faaliyetlerde ilgili yılın Cumhurbaşkanı kararları ve destek kriterlerine bağlı faiz indirimli tarımsal kredi söz konusu olabilir. Fakat bu desteklerden yararlanma, üretim konusu ve koşullara bağlıdır; bütün çiftçilere tek oran uygulanmaz.
Ziraat Bankası Kredi Kartları: Bankkart, Gold ve Platinum
Ziraat Bankası’nın Bankkart, Bankkart Gold ve Bankkart Platinum ürünleri kartlı alışveriş, taksit ve uygun kullanıcılar için nakit avans gibi işlemleri destekleyebilir. Bununla birlikte kredi kartı, ihtiyaç veya konut kredisiyle aynı ürün değildir. Kredi kartı faizleri, nakit avans koşulları, yıllık ücretler ve kampanyalar ayrıca değerlendirilmelidir.
Kartların yıllık ücretlerini araştıran okurlar 2026 kredi kartı aidatları karşılaştırmasından yararlanabilir. Bankkart sahibi olmak, Ziraat’in bazı paketlerine başvurmada yardımcı şartlardan biri olabilir; kredi onayı garanti etmez.
Ziraat Bankası Kredi Başvurusu Nasıl Yapılır?
- Kredi türünü belirleyin: İhtiyaç, konut, taşıt veya ticari kredi seçeneklerinden uygun olanı seçin.
- Ön hesaplama yapın: Tutar, yasal vade ve ödeme gücünüzü karşılaştırın.
- Başvuru kanalını seçin: Ziraat Mobil, internet şubesi, bankanın web sitesi veya şube üzerinden uygun ürüne başvurun.
- Bilgilerinizi tamamlayın: Kimlik, gelir ve krediye konu varlık bilgilerini hazırlayın.
- Teklifi inceleyin: Aylık faiz, yıllık maliyet, tahsis gideri, sigorta ve toplam geri ödemeyi kontrol edin.
- Onay ve sözleşme: Bankanın kredi değerlendirmesi olumlu sonuçlanırsa sözleşme ve kullandırım adımlarını izleyin.
Ziraat Bankası Kredi Başvuru Şartları ve Belgeler
İhtiyaç kredilerinde genel olarak kimlik, gelir bilgileri ve bankanın gerekli gördüğü diğer evraklar istenebilir. Konut kredisinde tapu ve ekspertiz işlemleri; taşıt kredisinde proforma fatura veya ruhsat ve aracın bilgileri; ticari kredide ise faaliyet ve mali tablolar gerekebilir. Başvuruda değerlendirmeye alınan kredi notunun tek bir evrensel “onay puanı” bulunmaz.
Kredi Masrafları, Vergiler ve Sigorta
Aylık faiz oranı tek başına kredi maliyeti değildir. İhtiyaç ve taşıt kredilerinde faiz üzerinden KKDF ve BSMV uygulanabilmesi, tahsis ücreti, sigorta ve varsa diğer giderler gerçek geri ödemeyi artırır. Bankanın ürün tarifesinde tüketici kredisi tahsis ücreti için %0,5 ve BSMV hariç ifadesi bulunuyor. Konut kredilerinde vergi ve masraf rejimi farklıdır; ekspertiz, ipotek ve sigorta özellikle önemlidir.
Sigortalı ve sigortasız teklifleri aynı tutar-vade ile karşılaştırmak faydalıdır. Bankanın ilgili tarifesinde hayat sigortasız ürün tercihinde faiz oranına ek marj uygulanabildiği belirtiliyor. Dolayısıyla yalnızca daha düşük faiz oranına bakarak toplam maliyetin daha düşük olduğu sonucuna varılmamalıdır.
Ziraat Bankası Kredilerinde Erken Ödeme ve Cayma Hakkı
Tüketici ihtiyaç kredilerinde sözleşmenin kurulmasından itibaren 14 günlük cayma hakkı bulunur; yasal koşullar çerçevesinde anapara ile kullanılan süreye ilişkin faiz ve yasal yükümlülüklerin iadesi gerekebilir. Konut finansmanında sabit faizli kredinin erken kapatılmasında, sözleşme ve mevzuattaki koşullarla sınırlı erken ödeme tazminatı gündeme gelebilir. Krediyi kapatmadan önce bankadan güncel kapama hesabı alınmalıdır.
Ziraat Bankası Kredileri Hakkında Sıkça Sorulan Sorular
Ziraat Bankası ihtiyaç kredisi faizi Ekim 2026’da kaç?
Bankanın koşullu Tüketici Ürün Paketi’nde aylık faiz 1–12 ay için %4,39, 13–24 ay için %4,29 ve 25–36 ay için %4,19 olarak yer alıyor. Standart tarife ve kişiye özel teklif farklı olabilir.
Ziraat Bankası 100.000 TL krediye kaç ay vade veriyor?
Genel BDDK sınırına göre 100.000 TL ihtiyaç kredisi için 36 aya kadar vade mümkündür. Nihai vade banka değerlendirmesine bağlıdır.
Ziraat Bankası 200.000 TL ihtiyaç kredisi kaç ay vadeli?
125.000 TL üzeri ve 250.000 TL’ye kadar olan ihtiyaç kredilerinde genel azami vade 24 aydır.
Ziraat Bankası konut kredisi faizi kaç?
Banka Tüketici Ürün Paketi’nde aylık %2,89 konut kredisi faizi gösteriliyor. Bu oran ek ürün ve diğer kampanya koşullarına bağlıdır.
Ziraat Bankası konut kredisinde ne kadar peşinat gerekir?
Konutun ekspertiz değerine, enerji sınıfına ve başvuranın mevcut konut sahipliğine göre kredi/değer oranı değişir. Kesin peşinat ihtiyacı için bankadan teklif alınmalıdır.
Ziraat Bankası ikinci el taşıt kredisi kaç yaşa kadar?
Bankanın standart ürün sayfasında en fazla 8 yaşındaki ikinci el taşıtların kredi kapsamına alınabildiği belirtiliyor.
Ziraat Bankası esnaf kredisi faiz oranı kaç?
Esnaf ve ticari kredilerde herkese uygulanabilen tek bir faiz oranı yoktur; tutar, ürün, vade ve teminat koşullarına göre teklif verilir.
Ziraat Bankası kredisine internetten başvurulabilir mi?
Uygun bireysel kredi ürünlerine Ziraat Mobil, internet şubesi veya web kanallarından başvuru yapılabilir. Bazı işlemlerde şube ve ek belge gerekli olabilir.
Ziraat Bankası kredi onayı kaç günde çıkar?
Süre, bankanın değerlendirmesine ve belge/ekspertiz gereksinimine göre değişir. Her kredi türü için garanti edilmiş ortak bir sonuçlanma süresi bulunmaz.
Kredi notu düşük olanlara kesin kredi verilir mi?
Hayır. Kredi notu, gelir, mevcut borçlar, ödeme geçmişi ve bankanın politikaları birlikte değerlendirilir; onay garantisi yoktur.
İlgili Karekod Blog Rehberleri
- Bankaların kredi faiz oranları
- Faizsiz kredi veren bankalar
- En yüksek faiz veren bankalar
- Konut kredisi geri ödeme örneği
- Kredi kartı aidatları
Sonuç ve Editör Notu
16 Ekim 2026 itibarıyla Ziraat Bankası’nın ihtiyaç, konut ve taşıt kredilerinde koşullu ürün paketleri ile standart tarifeler arasında önemli farklar bulunuyor. İhtiyaç kredisinde güncel vade sınırlarını, konutta 2026 enerji sınıfı ve ekspertiz tablosunu, taşıtta araç değerine göre kredi oranlarını dikkate almak gerekiyor. Başvuru öncesinde yalnızca faiz oranını değil aylık taksiti, toplam geri ödemeyi, sigorta ve masrafları birlikte karşılaştırın.
Kaynaklar
- Ziraat Bankası – Tüketici Ürün Paketi
- Ziraat Bankası – Ürün ve Hizmet Ücretleri
- Ziraat Bankası – Tüketici Kredisi
- Ziraat Bankası – Konut Kredisi
Yorumlar