En Yüksek Faiz Veren Bankalar Ekim 2026: Güncel Mevduat ve Kredi Faiz Oranları
14 Ekim 2026 itibarıyla en yüksek faiz veren banka ve güncel mevduat faiz oranları yeniden kontrol edildi. 100.000 TL’nin 32 gün vadeyle değerlendirildiği 14 bankalık karşılaştırmada Alternatif Bank, Anadolubank ve Fibabanka için %44 yıllık brüt faiz görülüyor. ON Dijital’de %42,50; CEPTETEB, DenizBank, Odeabank, QNB ve TEB’de %42 düzeyinde karşılaştırma oranları yer alıyor. Kredi tarafında ise QNB’nin belirli yeni müşteri koşullarında %2,84 aylık ihtiyaç kredisi kampanyası ve İş Bankası’nın 14–18 Ekim’e özel %3,48’den başlayan kampanyası dikkat çekiyor.
Bu rakamlar herkese koşulsuz verilen sabit teklifler değildir. Mevduat oranları yıllık brüt, ihtiyaç kredisi oranları aylık olarak açıklanır. Banka, vade, tutar, müşteri profili, kampanya ve sigorta seçimine göre nihai teklif değişebilir.
İçindekiler
Hızlı Özet: 14 Ekim 2026 Faiz Oranları
| Gösterge | 14 Ekim 2026 bilgisi | Açıklama |
|---|---|---|
| TCMB politika faizi | %37,00 | 10 Eylül 2026 kararında sabit tutuldu; sıradaki PPK 22 Ekim |
| 100.000 TL / 32 gün örnekleminde en yüksek mevduat | %44,00 | Alternatif Bank, Anadolubank, Fibabanka |
| 14 bankalık 100.000 TL / 32 gün ortalaması | %40,18 | Bir karşılaştırma platformunun ilan ettiği örneklem ortalaması |
| 100.000 TL / 32 gün / %44 net faiz | 3.182,47 TL | %17,5 stopaj ve basit faiz varsayımıyla örnek hesap |
| QNB yeni müşteriye özel ihtiyaç kredisi | Aylık %2,84 | 100.000 TL’ye kadar / 12 ay; şartlara bağlı |
| İş Bankası İşCep kampanyası | Aylık %3,48’den | 14–18 Ekim 2026 / 36 ay; şartlara bağlı |
| 2026 mevduat sigortası üst sınırı | 1.200.000 TL | Her kişi, her mevduat bankası; uygun kapsamdaki hesaplar |
Yöntem: Mevduat ana tablosu 14 Ekim 2026 tarihinde bir karşılaştırma platformunda gösterilen 100.000 TL, 32 gün senaryosundan alınmıştır. Bankaların resmî özel kampanyaları bundan farklı olabilir; 92 günlük oranları da yalnızca bilgi amaçlı verilmiştir. Katılım bankalarının kâr payı oranları bu faiz tablosuyla eşdeğer sayılmamıştır.
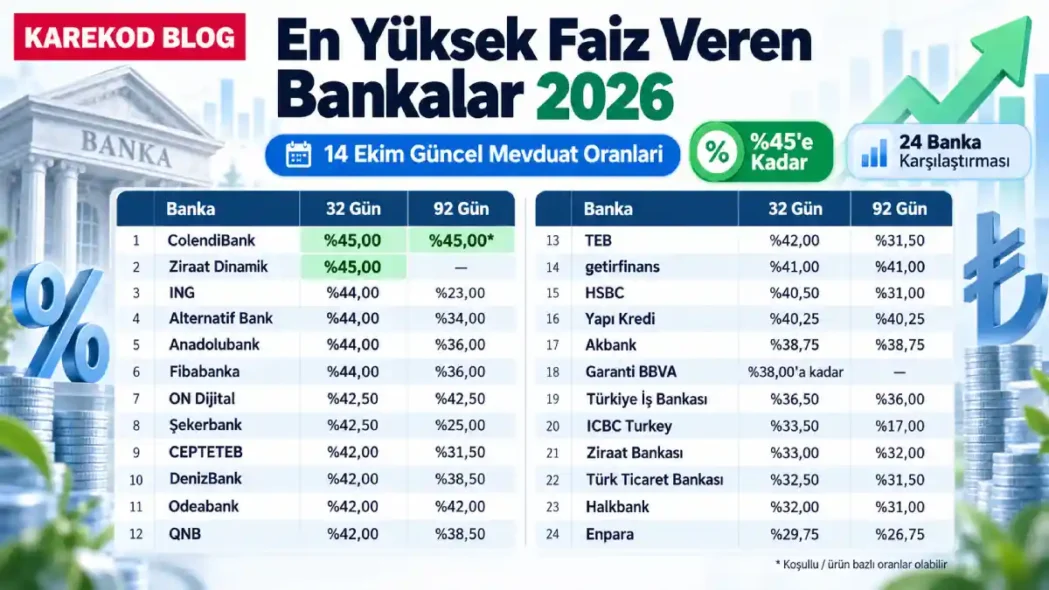
En Yüksek Faiz Veren Bankalar – 14 Ekim 2026
100.000 TL mevduat için yıllık brüt faiz oranları. Yeni eklenen bankalar kalın gösterilmiştir.
| Banka | 32 gün yıllık brüt | 92 gün yıllık brüt |
|---|---|---|
| ColendiBank | %45,00 | %45,00* |
| Ziraat Dinamik | %45,00 | — |
| ING | %44,00 | %23,00 |
| Alternatif Bank | %44,00 | %34,00 |
| Anadolubank | %44,00 | %36,00 |
| Fibabanka | %44,00 | %36,00 |
| ON Dijital | %42,50 | %42,50 |
| Şekerbank | %42,50 | %25,00 |
| CEPTETEB | %42,00 | %31,50 |
| DenizBank | %42,00 | %38,50 |
| Odeabank | %42,00 | %42,00 |
| QNB | %42,00 | %38,50 |
| TEB | %42,00 | %31,50 |
| getirfinans | %41,00 | %41,00 |
| HSBC | %40,50 | %31,00 |
| Yapı Kredi | %40,25 | %40,25 |
| Akbank | %38,75 | %38,75 |
| Garanti BBVA | %38,00’a kadar | — |
| Türkiye İş Bankası | %36,50 | %36,00 |
| ICBC Turkey | %33,50 | %17,00 |
| Ziraat Bankası | %33,00 | %32,00 |
| Türk Ticaret Bankası | %32,50 | %31,50 |
| Halkbank | %32,00 | %31,00 |
| Enpara | %29,75 | %26,75 |
Karşılaştırma notu: Mevcut 14 bankanın oranlarını korudum. Yeni satırlarda 14 Ekim tarihli karşılaştırmalar ve bankaların yayımladığı ürün tablolarını kullandım. Bunlar farklı hesap ve kampanya türlerine ait olabilir; her satırın aynı koşullarda kesin olarak sunulduğu anlamına gelmez
32 Günlük En Yüksek Mevduat Faizi Hangi Bankada?
14 Ekim verilerinde 100.000 TL / 32 gün ortak ölçütüyle en yüksek oran %44 olup Alternatif Bank, Anadolubank ve Fibabanka için gösteriliyor. Bununla birlikte bankaların farklı bakiye dilimleri ve kampanyaları daha yüksek veya daha düşük teklif doğurabilir. Sadece reklam edilen üst faiz yerine faiz işletilen gerçek bakiye ve stopaj sonrası net getiriyi karşılaştırın.
100.000 TL 32 Günlük Faiz Getirisi Ne Kadar?
Aşağıdaki hesaplar, 100.000 TL’nin tamamına 32 gün boyunca sabit yıllık brüt faiz uygulandığı ve %17,5 stopaj kesildiği varsayımıyla hazırlanmıştır. Günlük faizli ürünlerde faizsiz kalan alt bakiye, fon şartı veya promosyon süresi varsa gerçek getiri daha düşük olabilir.
| Yıllık brüt faiz | 32 günlük brüt kazanç | Stopaj sonrası net kazanç | Vade sonu toplam |
|---|---|---|---|
| %44 | 3.857,53 TL | 3.182,47 TL | 103.182,47 TL |
| %42,5 | 3.726,03 TL | 3.073,97 TL | 103.073,97 TL |
| %42 | 3.682,19 TL | 3.037,81 TL | 103.037,81 TL |
| %40 | 3.506,85 TL | 2.893,15 TL | 102.893,15 TL |
| %38,75 | 3.397,26 TL | 2.802,74 TL | 102.802,74 TL |
| %37 | 3.243,84 TL | 2.676,16 TL | 102.676,16 TL |
| %32 | 2.805,48 TL | 2.314,52 TL | 102.314,52 TL |
Formül: Brüt faiz = Anapara × (yıllık faiz oranı / 100) × gün sayısı / 365. Net faiz = Brüt faiz × (1 − stopaj oranı). Formül basit faiz içindir; banka ve hesap türüne göre valör, bileşik faiz ve vadesiz alt limit fark yaratabilir.
Akbank, Halkbank, İş Bankası ve Diğer Bankalarda Mevduat Faizi
Akbank Mevduat Faizi
14 Ekim 2026 tarihli 100.000 TL / 32 gün karşılaştırmasında Akbank’ın yıllık brüt faiz oranı %38,75. Eski yazıda yer alan tutara göre %20–36 oranlarını içeren internet bankacılığı tablosu güncel oran kabul edilmedi; bu tarihte geçerli teklif için bankanın uygulamasını esas alın.
Halkbank Mevduat Faizi
Aynı karşılaştırmada Halkbank’ta 32 gün için %32, 92 gün için %31 görülüyor. Eski makaledeki 32–365 günün tamamına ilişkin fiyatlar, güncel banka teklifiyle doğrulanamadığı için tekrar yayımlanmadı.
Türkiye İş Bankası Mevduat Faizi
32 gün karşılaştırmasında yıllık brüt faiz %36,50, 92 gün için %36. İş Bankası’nın mevduat faizi ile ihtiyaç kredisi kampanya faizi farklı ürünlerdir; aralarındaki rakamlar doğrudan karşılaştırılmamalıdır.
DenizBank Mevduat Faizi
14 Ekim’de 100.000 TL / 32 gün senaryosunda %42, 92 günde %38,50 yıllık brüt oran gösteriliyor. Bankanın özel kampanyaları bu karşılaştırma oranlarından farklı olabilir.
Odeabank Mevduat Faizi
Karşılaştırmada hem 32 hem de 92 gün için %42 yer alıyor. Ürüne, tutara ve müşteri statüsüne göre değişiklik olabilir.
Şekerbank ve VakıfBank Mevduat Faizi
Bu bankalar önceki makalede ayrıntılı vadelerle yer alıyordu. Ancak 14 Ekim 2026 için aynı 100.000 TL / 32 gün koşulunda doğrulanmış güncel bir oran bu karşılaştırma örnekleminde bulunmadığından eski Mayıs rakamlarını yeni tarihli oran olarak kullanmıyoruz. Bankanın güncel teklif ekranı kontrol edilmelidir.
Ziraat Bankası Mevduat Faizi
Ziraat Bankası’nın resmî internet şubesi oran tablosunda 100.000–499.999,99 TL diliminde 32–45 gün için yıllık brüt %31 gösteriliyor. İlan edilen şube oranıyla kişiye özel mobil kampanya faizi farklı olabilir. Bu değer, yukarıdaki 14 bankalık karşılaştırmanın dışında ayrıca resmî banka sayfasından kontrol edilmiştir.
Günlük Faiz Veren Bankalar ve Hesaplar
Günlük faizli hesaplarda para çoğu zaman gün sonunda vadeli bakiyeye aktarılır ve belirlenen alt limitin üzerindeki kısma faiz işletilir. Bu nedenle hesapta görünen %44 yıllık oran, toplam paranızın tamamına %44 getiri anlamına gelmeyebilir.
| Banka / Ürün | Duyurulan yıllık oran | Önemli koşul |
|---|---|---|
| Fibabanka Kiraz Hesap | %42 dijital hoş geldin; koşullu %44’e kadar | Yeni müşteri; TL hesabında ilk 60 gün; %44 için ek fon şartı. 100.000–249.999 TL tutarda 20.000 TL faizsiz alt bakiye |
| ON Dijital ON Hesap | Faiz uygulama ekranına bağlı | Günlük işleyen faiz, vadesizde kalan alt bakiye; ON Plus ek faydası işlem/harcama koşuluna bağlı |
| Diğer bankaların günlük hesapları | Ürüne göre değişir | Gecelik hesap türünü, hoş geldin süresini ve faizsiz bakiyeyi ayrıca doğrulayın |
Örnek: Kiraz Hesap’ta 100.000 TL bakiyenin 20.000 TL’lik kısmı faizsiz bırakılıyorsa faize esas tutar 80.000 TL olur. İlan edilen oranı 100.000 TL’nin tamamına uygulayarak getiri hesaplamak yanıltıcıdır.
Mevduat Stopaj Oranları 2026
| TL mevduat vadesi | Faiz kazancından stopaj |
|---|---|
| Vadesiz ve 6 aya kadar (6 ay dahil) | %17,5 |
| 6 aydan uzun, 1 yıla kadar (1 yıl dahil) | %15 |
| 1 yıldan uzun | %10 |
Bu oranlar, 9 Temmuz 2025 sonrası açılan veya yenilenen TL mevduatlara ilişkin yayımlanan banka vergi bilgilendirmesine dayanmaktadır. Stopaj, yatırılan anaparadan değil brüt faiz kazancından kesilir. Hesabın açılış/yenileme tarihi ve türü önemlidir.
Mevduat Sigortası 2026: Bankadaki Para Ne Kadar Güvende?
2026 yılında sigorta kapsamına giren uygun yurt içi mevduat için kişi başına ve her bir mevduat bankasında 1.200.000 TL’ye kadar güvence sınırı bulunuyor. Sigorta kapsamı, hesap türü ve mevzuat şartlarına tabidir. Yatırım fonları gibi mevduattan farklı ürünleri otomatik olarak aynı mevduat sigortasına dahil saymamak gerekir.
Güncel İhtiyaç Kredisi Faiz Oranları (14 Ekim 2026)
İhtiyaç kredisi faizleri aylık akdi faiz olarak ilan edilir. Mevduattaki yıllık brüt faiz oranıyla aynı ölçekte değildir. Aşağıda bankaların resmî duyurularında görülen, birbirinden farklı vade ve tutar koşullarına sahip kampanya örnekleri bulunuyor. Bunlar genel bir faiz sıralaması değildir.
| Banka / kampanya | Aylık faiz | Tutar / vade | Koşul |
|---|---|---|---|
| QNB yeni müşteri | %2,84 | 100.000 TL’ye kadar / 12 ay | Görüntülü görüşmeyle yeni müşteri olma ve banka değerlendirmesi |
| QNB yeni müşteri, daha uzun vade | %3,19 | 200.000 TL’ye kadar / 24 ay | Yeni müşteri koşulları; sigorta seçimine göre değişebilir |
| İş Bankası İşCep Anında Kredi | %3,48’den | 36 ay | 14–18 Ekim 2026 özel kampanyası; kişiye özel değerlendirme |
| DenizBank örnek ihtiyaç kredisi | %3,19 | 100.000 TL / 36 ay | Resmî örnek maliyet tablosundaki tutar ve vade |
| ING örnek ihtiyaç kredisi | %2,99 | 125.000 TL / 36 ay | Resmî örnek tabloda sigortalı teklif; müşteri şartları |
Önemli: QNB’nin yeni müşteriye özel %0 faizli kısa vadeli teklifi de bulunuyor; ancak bu, 100.000 TL / 12 ay kredisiyle aynı ürün değildir. Kredi tahsis ücreti, BSMV, KKDF, sigorta ve diğer masraflar toplam geri ödemeyi etkileyebilir. 14 Ekim tarihli kredi karşılaştırmalarında reklam edilen en düşük oranları, vade ve kredi tutarını kontrol etmeden tek tabloda eşdeğer gibi sıralamıyoruz.
100.000 TL İhtiyaç Kredisi Geri Ödemesi Örneği
QNB’nin yayımladığı yeni müşteri örneğinde 100.000 TL, 12 ay, aylık %2,84 için aylık taksit yaklaşık 10.465,67 TL. Banka ayrıca resmî örneğinde 500 TL kredi tahsis ücretini ve sigorta primini ayrı gösteriyor. Aynı tutarda farklı banka, kredi notu veya sigorta seçimi farklı maliyet çıkarabilir; yalnızca aylık faiz oranını kıyaslamak yeterli değildir.
Yıllara Göre Mevduat Faizleri
| Yıl | Yıllık mevduat faizi |
|---|---|
| 2020 | %16,4 |
| 2021 | %17,7 |
| 2022 | %21,7 |
| 2023 | %49,9 |
| 2024 | %59,0 |
| 2025 | %46,8 |
| 2026 | %43,79 |
2020–2025 rakamları yıl sonu üç ay vadeli TL mevduat verilerine, 2026 rakamı ise TCMB’nin 2 Ekim tarihli haftalık, üç aya kadar vadeli mevduat ortalamasına dayanıyor. Bu nedenle 2026 değeri geçmiş yıllarla tamamen aynı yöntemle ölçülmüş değil. Ayrıca bunlar bankaların en yüksek kampanya oranları değil, mevduat faiz istatistikleridir.
Mayıs–Ekim 2026 Mevduat Faizleri Karşılaştırması
Önceki sürümde Mayıs 2026 için bankalara göre %39–%46 civarında çeşitli mevduat oranları bulunuyordu; ancak bu rakamlar farklı vade, bakiye ve kampanya koşullarına ait oldukları için 14 Ekim tarihli 100.000 TL / 32 gün karşılaştırmasıyla banka banka doğrudan değişim oranı üretilemiyor.
14 Ekim 2026’da bu ortak ölçütte karşılaştırılan 14 bankada oranlar %29,75 ile %44 arasında ve örneklem ortalaması %40,18. Mayıs oranlarını Ekim’e taşımadık; geçmiş bilgi olarak ayrı tuttuk.
En Yüksek Faiz Veren Bankayı Seçerken Nelere Dikkat Edilmeli?
- Aynı tutar ve vadeyi karşılaştırın: 100.000 TL / 32 gün örneğini 1 milyon TL / 181 günle karıştırmayın.
- Brüt yerine net getiriyi hesaplayın: Stopaj kesintisi ve faizsiz alt bakiye fark yaratır.
- Hoş geldin kampanyasının bitiş tarihine bakın: İlk ay ile sonraki ay aynı oran olmayabilir.
- Fon veya harcama şartlarını okuyun: Ek faiz için yatırım fonu satın almak farklı risk ve maliyet getirebilir.
- Mevduat sigorta sınırını kontrol edin: Yüksek tutarlar için 2026’da 1.200.000 TL sınırını dikkate alın.
- Kredilerde toplam maliyeti esas alın: Sigorta, tahsis ücreti ve vergilerle birlikte toplam geri ödemeye bakın.
Avrupa’da Yüksek Faiz Veren Bankalar
Avrupa’daki mevduat faizleri ülkelerin para birimine, Avrupa Merkez Bankası politikalarına, yerel banka tekliflerine ve mevduat sigortası kurallarına göre değişir. Portekiz, İspanya, İtalya, Almanya ve Birleşik Krallık’ta farklı tasarruf hesapları bulunmakla birlikte, 14 Ekim 2026 için karşılaştırılabilir banka oranlarını doğrulamadığımızdan eski bankalara “yüksek faiz veriyor” diye kesin oranlar eklemiyoruz. Bu bölüm uluslararası karşılaştırmalar için genel bilgi niteliğindedir.
İlgili Karekod Blog İçerikleri
Faizsiz kredi seçenekleri için faizsiz kredi veren bankalar yazısını; yatırımın alım gücünü anlamak için enflasyon nedir? ve enflasyon nasıl hesaplanır? rehberlerini inceleyebilirsiniz.
Diğer finans içerikleri: hisse senedi komisyon oranları, altın yorumları, gümüş yorumları ve dolar yorumları.
Sıkça Sorulan Sorular
14 Ekim 2026 en yüksek mevduat faizi hangi bankada?
100.000 TL / 32 gün karşılaştırmasında Alternatif Bank, Anadolubank ve Fibabanka için yıllık brüt %44 listeleniyor. Farklı tutar veya kampanya daha yüksek teklif doğurabilir.
100.000 TL 32 günde ne kadar faiz getirir?
Yıllık brüt %44 ve %17,5 stopaj varsayımıyla 32 günlük net kazanç yaklaşık 3.182,47 TL olur; faiz işletilmeyen bakiye varsa net getiri daha düşük olabilir.
32 günlük mevduat faiz oranı aylık mı?
Hayır. Vadeli mevduat faizi genellikle yıllık brüt olarak açıklanır; 32 günlük kazanç vade gün sayısına göre hesaplanır.
2026 mevduat stopajı kaç?
9 Temmuz 2025 sonrasında açılan veya yenilenen TL mevduatta 6 aya kadar %17,5; 1 yıla kadar %15; 1 yıldan uzun vadede %10.
2026 devlet mevduat güvencesi ne kadar?
Sigorta kapsamındaki uygun hesaplar için her bir mevduat bankasında kişi başına 1.200.000 TL.
Günlük faiz hesabı 100.000 TL’nin tamamına faiz verir mi?
Her zaman değil. Bazı ürünler belirli kısmı vadesizde faizsiz bırakır; toplam değil faize esas bakiye üzerinden hesap yapmak gerekir.
En düşük ihtiyaç kredisi faizi hangi bankada?
Kredi tutarına ve vadeye göre değişir. QNB, belirli yeni müşteri koşullarında 100.000 TL’ye kadar 12 ay için aylık %2,84 örneği yayımlıyor; başka bankalar veya kampanyalar farklı koşullar sunabilir.
2026 Ekim TCMB politika faizi kaç?
10 Eylül 2026 kararında %37’de sabit tutuldu. 22 Ekim toplantısına kadar yeni karar yoksa geçerli oran budur.
Katılım bankalarında mevduat faizi var mı?
Katılım bankaları kâr payı esasına göre çalışır. Kâr payı verilerini faiz tablosundaki yıllık brüt vadeli mevduat oranlarıyla aynı tür gibi karşılaştırmamak gerekir.
Güncelleme Geçmişi
- 14 Ekim 2026: 100.000 TL / 32 gün üzerinden 14 bankalık mevduat karşılaştırması, resmî kredi kampanyaları, TCMB politika faizi, stopaj ve 2026 mevduat sigortası güncellendi. Günlük hesap koşulları ve net getiri örnekleri eklendi.
- Mayıs 2026: Önceki sürümdeki mevduat ve ihtiyaç kredisi tablolarının dönemiydi. Ekim’de doğrulanamayan Mayıs fiyatları aktif tablolardan kaldırıldı.
Kaynaklar
Veri kontrolü: 14 Ekim 2026. Aşağıdaki kaynak adresleri araştırma ve karşılaştırma içindir. Her bankanın uygulaması ve koşulları nihai teklif için belirleyicidir.
- https://www.tcmb.gov.tr/wps/wcm/connect/TR/TCMB%2BTR/Main%2BMenu/Duyurular/Basin/2026/DUY2026-38
- https://www.tcmb.gov.tr/wps/wcm/connect/TR/TCMB%2BTR/Main%2BMenu/Temel%2BFaaliyetler/Para%2BPolitikasi/PPK/2026
Son karardan sonra faizler biraz daha aşağıya çekildi sanki. Ne zaman yükselir acaba. %40 – %45 lere alışmıştık.
Banka faizleri ne kadar yüksek olursa olsun aslında kredi çekip yatırım yapmak yine de mantıklısı bence her şey çok çabuk zamlanınca senin ödediğin faiz hiç bir şey oluyor
Küçüklüğümden beri en sıkıntılı konumuz bu oldu ailemizde ve ben şahsen karşıyım ama geliri iyi olan şahıslar için güzel bir alternatif doğrusu burada yaZılı açıklamalarda düşünenler içim iyi bir çözüm tebrikler
Biz de faiz olayına karşıyız fakat bu enflasyon canımıza okuyor.