Bankaların Kredi Faiz Oranları 2026: 1 Ekim Güncel Liste
1 Ekim 2026 itibarıyla bankaların kredi faiz oranları; kredi türü, tutar, vade, kredi notu, gelir durumu ve kampanya koşullarına göre önemli ölçüde değişiyor. İhtiyaç kredisi ve finansman kampanyalarında aylık oranlar %1,99 seviyesinden başlarken konut finansmanında yaklaşık %2,87-%2,89, taşıt finansmanında ise yaklaşık %3,19 seviyesinden başlayan seçenekler bulunuyor.
Hızlı Özet: Yeni müşterilere özel kampanyalarda 12 aya kadar ihtiyaç finansmanı %1,99 seviyesine inerken, QNB’de 100.000 TL’ye kadar 12 ay vadeli yeni müşteri ihtiyaç kredisi %2,84 olarak sunuluyor. Konut kredilerinde 1 milyon TL için avantajlı teklifler yaklaşık %2,9 bandında; taşıt kredilerinde ise 300.000 TL ve 36 ay için %3,19 seviyesinden başlayan finansman seçenekleri görülebiliyor.
Kredi karşılaştırırken yalnızca aylık faiz oranına bakmak yeterli değildir. Aylık taksit, toplam geri ödeme, kredi tahsis ücreti, sigorta, vergiler ve yıllık toplam maliyet oranı birlikte değerlendirilmelidir. İlan edilen en düşük oran her müşteriye uygulanmayabilir.
İçindekiler
Bankaların Kredi Faiz Oranları 2026
1 Ekim 2026 itibarıyla ihtiyaç, konut, taşıt ve ticari kredilerde iki farklı faiz göstergesini birbirinden ayırmak gerekiyor. Bankaların müşteriye sunduğu oranlar genellikle aylık faiz veya kâr payı olarak ilan edilirken TCMB’nin yayımladığı sektör verileri bankaların fiilen kullandırdığı krediler üzerinden hesaplanan yıllıklandırılmış ağırlıklı ortalama faiz oranlarını gösteriyor.
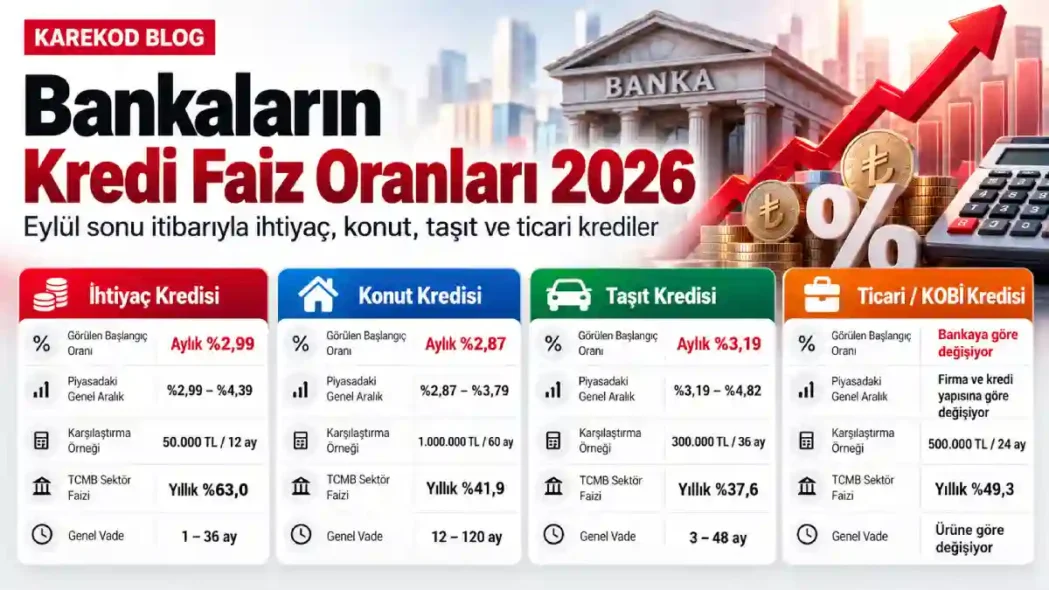
| Kredi Türü | Görülen Başlangıç Oranı | Karşılaştırma Örneği | TCMB Sektör Faizi | Genel Vade |
|---|---|---|---|---|
| İhtiyaç Kredisi / Finansmanı | Aylık %1,99 kampanyalı | 50.000 TL / 12 ay | Yıllık %63,03 | 1-36 ay |
| Konut Kredisi | Aylık yaklaşık %2,87-%2,89 | 1.000.000 TL / 60-120 ay | Yıllık %41,96 | 12-120 ay |
| Taşıt Kredisi | Aylık yaklaşık %3,19 | 300.000 TL / 36 ay | Yıllık %45,54 | 3-48 ay |
| Ticari / KOBİ Kredisi | Bankaya ve firmaya göre değişiyor | Firma özelinde | Yıllık %52,85 | Ürüne göre değişiyor |
TCMB sektör faizleri 18 Eylül 2026 haftasına aittir. TCMB’nin haftalık kredi faiz serileri gecikmeli yayımlandığı için 1 Ekim tarihinde erişilebilen son ağırlıklı ortalama veriler bu dönemi gösteriyor.
Özellikle yeni müşteri kampanyalarında standart kredi oranlarının oldukça altında teklifler görülebiliyor. Ancak %0 veya %1,99 gibi oranlar genellikle belirli tutar, vade, yeni müşteri olma veya belirli bir ürün kullanma şartına bağlıdır.
İhtiyaç Kredisi Faiz Oranları 2026
İhtiyaç kredilerinde 1 Ekim 2026 itibarıyla en düşük oranlar ağırlıklı olarak yeni müşteri kampanyalarında görülüyor. Kuveyt Türk’te yeni müşterilere yönelik İhtiyaç Kart kampanyasında 100.000 TL’ye kadar ve 12 aya varan vadede %1,99 oran bulunurken QNB’nin yeni müşteri kampanyasında 100.000 TL’ye kadar 12 ay için %2,84 faiz uygulanıyor.
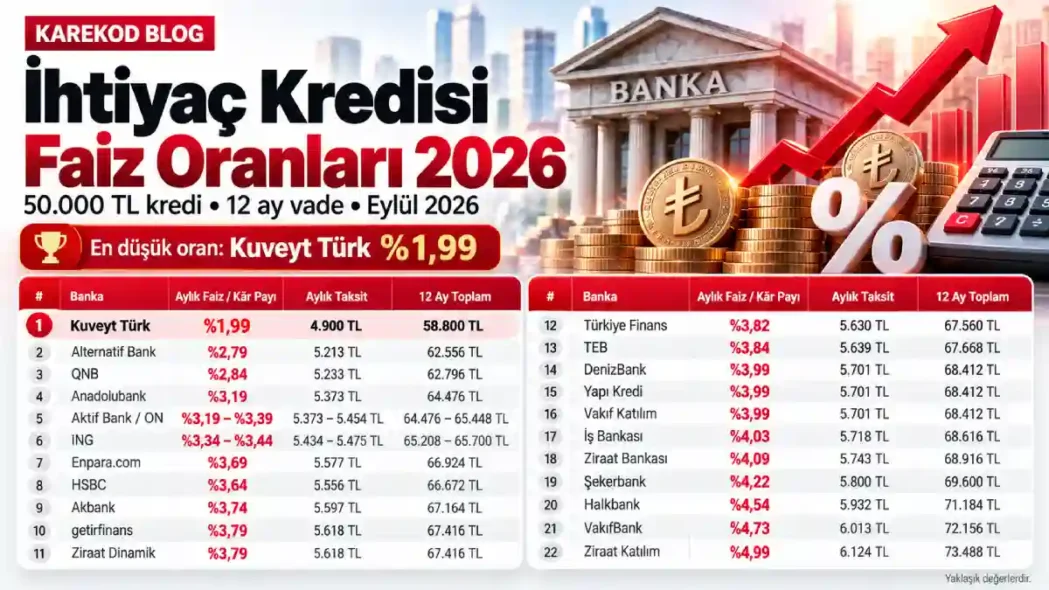
| Banka / Finans Kuruluşu | Aylık Faiz / Kâr Payı | 50.000 TL / 12 Ay Yaklaşık Taksit | 12 Ay Taksit Toplamı | Teklif Türü |
|---|---|---|---|---|
| Kuveyt Türk | %1,99 | ≈ 4.900 TL | ≈ 58.800 TL | Yeni müşteri / İhtiyaç Kart |
| QNB | %2,84 | ≈ 5.233 TL | ≈ 62.796 TL | Yeni müşteri |
| Anadolubank | ≈ %3,19 | ≈ 5.373 TL | ≈ 64.476 TL | Kampanyaya göre |
| ON Dijital | ≈ %3,39 | ≈ 5.454 TL | ≈ 65.448 TL | Dijital |
| ING | ≈ %3,44 | ≈ 5.475 TL | ≈ 65.700 TL | Özel banka |
| Enpara.com | ≈ %3,59 | ≈ 5.536 TL | ≈ 66.432 TL | Dijital |
| HSBC | ≈ %3,64 | ≈ 5.556 TL | ≈ 66.672 TL | Özel banka |
| getirfinans | ≈ %3,69 | ≈ 5.577 TL | ≈ 66.924 TL | Dijital |
| Akbank | ≈ %3,74 | ≈ 5.597 TL | ≈ 67.164 TL | Kampanyaya göre |
| Türkiye Finans | ≈ %3,82 | ≈ 5.630 TL | ≈ 67.560 TL | Katılım |
| TEB | ≈ %3,84 | ≈ 5.639 TL | ≈ 67.668 TL | Özel banka |
| Alternatif Bank | %3,99* | ≈ 5.701 TL | ≈ 68.412 TL | Sigortasız dijital örnek |
| DenizBank | ≈ %3,99 | ≈ 5.701 TL | ≈ 68.412 TL | Kampanyaya göre |
| Yapı Kredi | ≈ %3,99 | ≈ 5.701 TL | ≈ 68.412 TL | Kampanyaya göre |
| Ziraat Bankası | %4,39** | ≈ 5.868 TL | ≈ 70.416 TL | 1-12 ay tüketici kredisi |
| Şekerbank | ≈ %4,22 | ≈ 5.797 TL | ≈ 69.564 TL | Kampanyaya göre |
| Halkbank | ≈ %4,54 | ≈ 5.932 TL | ≈ 71.184 TL | Kampanyaya göre |
| VakıfBank | ≈ %4,73 | ≈ 6.013 TL | ≈ 72.156 TL | Kampanyaya göre |
* Alternatif Bank’ın açık örnek maliyet tablosunda 50.000 TL / 12 ay sigortasız dijital ihtiyaç kredisi için %3,99 oran yer alıyor. ** Ziraat Bankası’nın tüketici ürün paketinde 1-12 ay vade için %4,39 oran yayımlanıyor. Bankaların müşteriye özel kampanyalarında farklı oranlar görülebilir.
50.000 TL ve 12 ay örneğinde %1,99 ile %4’ün üzerindeki oranlar arasında aylık taksit farkı 1.000 TL’yi aşabiliyor. Bu nedenle düşük tutarlı ihtiyaç kredilerinde bile birkaç puanlık faiz farkı toplam geri ödemeyi belirgin biçimde değiştiriyor.
Faizsiz ve Düşük Faizli İhtiyaç Kredileri
2026 yılında bankaların yeni müşteri kazanımı için sunduğu %0 faizli ve düşük faizli kredi kampanyaları devam ediyor. Ancak bu kampanyalar standart ihtiyaç kredileriyle aynı değildir.
- %0 faiz yalnızca belirli tutar ve kısa vadede uygulanabilir.
- Kampanya yalnızca ilk kez müşteri olanlara açık olabilir.
- Toplam kampanya limiti ihtiyaç kredisi, nakit avans veya kredili hesap gibi birden fazla üründen oluşabilir.
- Başvuru kredi notu ve bankanın tahsis kriterlerine tabidir.
- Sigorta veya diğer ürün koşulları toplam maliyeti değiştirebilir.
Bu nedenle “100.000 TL faizsiz kredi” veya “%1,99 kredi” başlıklarında toplam tutarın, vadenin ve ürün tipinin kampanya koşullarından ayrıca kontrol edilmesi gerekir. Güncel kampanyalar için faizsiz kredi veren bankalar rehberini inceleyebilirsiniz.
Konut Kredisi Faiz Oranları 2026
1 Ekim 2026 itibarıyla konut kredilerinde avantajlı aylık oranlar yaklaşık %2,9 bandında bulunuyor. Banka, katılım finans kuruluşu, kredi tutarı, vade ve müşterinin kullandığı ek ürünlere göre nihai oran değişebiliyor.
1 milyon TL ve 60 ay vade için Eylül sonundaki güncel karşılaştırmalarda görülen oranlar ve taksitler şöyle:
| Banka | Aylık Faiz / Kâr Payı | 1 Milyon TL / 60 Ay Yaklaşık Taksit |
|---|---|---|
| Ziraat Bankası | %2,89 | 35.286 TL |
| Ziraat Katılım | %2,89 | 35.286 TL |
| Albaraka Türk | %2,90 | 35.362 TL |
| Vakıf Katılım | %2,94 | 35.670 TL |
| Dünya Katılım | %2,99 | 36.056 TL |
| Halkbank | %2,99 | 36.056 TL |
| QNB | %2,99 | 36.056 TL |
| Garanti BBVA | %3,24 | 38.011 TL |
| TEB | %3,30 | 38.486 TL |
| Emlak Katılım | %3,39 | 39.204 TL |
| Akbank | %3,40 | 39.284 TL |
| ING | %3,49 | 40.008 TL |
| Şekerbank | %3,67 | 41.470 TL |
| ICBC Turkey | %3,83 | 42.787 TL |
Ziraat Bankası’nın resmi konut kredisi tablosunda 1 milyon TL ve 120 ay için aylık %2,89 oran ve yaklaşık 29.879 TL taksit bulunuyor. Aynı faiz oranında vadenin 60 aya indirilmesi aylık ödemeyi yaklaşık 35.286 TL’ye yükseltirken toplam finansman maliyetini önemli ölçüde azaltıyor.
Konut finansmanını daha ayrıntılı incelemek isteyenler konut kredisi faiz oranları ve düşük faizli konut kredileri araştırmalarına göz atabilir.
1 Milyon TL Konut Kredisi Aylık Ödemesi Ne Kadar?
1 milyon TL konut kredisi için aylık ödeme vade ve faiz oranına göre ciddi biçimde değişiyor. Örneğin aylık %2,89 oran üzerinden 60 ay vadede taksit yaklaşık 35.286 TL, 120 ay vadede ise yaklaşık 29.879 TL oluyor.
| Kredi Tutarı | Aylık Faiz | Vade | Yaklaşık Aylık Taksit |
|---|---|---|---|
| 1.000.000 TL | %2,89 | 60 ay | 35.286 TL |
| 1.000.000 TL | %2,89 | 120 ay | 29.879 TL |
Uzun vade aylık taksiti düşürse de toplam geri ödeme tutarını yükseltir. Konut kredisi karşılaştırmasında bu nedenle yalnızca aylık taksite değil toplam geri ödeme ve yıllık maliyet oranına da bakılmalıdır.
Taşıt Kredisi Faiz Oranları 2026
1 Ekim 2026 döneminde taşıt kredisi ve finansmanında avantajlı oranlar yaklaşık %3,19 seviyesinden başlıyor. Oran; aracın sıfır veya ikinci el olması, araç değeri, kredi tutarı ve vade seçimine göre değişebiliyor.
| Banka / Finans Kuruluşu | Aylık Faiz / Kâr Payı | 300.000 TL / 36 Ay Yaklaşık Taksit |
|---|---|---|
| Albaraka Türk | ≈ %3,19 | ≈ 16.191 TL |
| Vakıf Katılım | ≈ %3,19 | ≈ 16.191 TL |
| Kuveyt Türk | ≈ %3,27 | ≈ 16.422 TL |
| Dünya Katılım | ≈ %3,29 | ≈ 16.480 TL |
| ING | ≈ %3,29 | ≈ 16.480 TL |
| Türkiye Finans | ≈ %3,33 | ≈ 16.596 TL |
| TEB | ≈ %3,39 | ≈ 16.772 TL |
| Akbank | ≈ %3,40 | ≈ 16.801 TL |
| Garanti BBVA | ≈ %3,45 | ≈ 16.948 TL |
| Alternatif Bank | ≈ %3,49 | ≈ 17.066 TL |
| Şekerbank | ≈ %3,50 | ≈ 17.095 TL |
| ICBC Turkey | ≈ %3,83 | ≈ 18.081 TL |
Not: Taşıt kredisi tutarı yalnızca müşterinin gelirine bağlı değildir. Aracın nihai fatura veya kasko değeri, aracın yaşı ve BDDK’nın kredi/değer sınırları kullanılabilecek kredi miktarı ile azami vadeyi etkiler.
KOBİ ve Ticari Kredi Faiz Oranları 2026
KOBİ ve ticari kredilerde bireysel kredilerdeki gibi tüm müşteriler için geçerli tek bir faiz oranı bulunmuyor. İşletmenin cirosu, finansal tabloları, teminat yapısı, faaliyet gösterdiği sektör, kredi notu ve banka ile çalışma geçmişi fiyatlamayı doğrudan etkiliyor.
TCMB’nin erişilebilir son haftalık verilerine göre 18 Eylül 2026 haftasında TL ticari kredilerin ağırlıklı ortalama yıllık faiz oranı %52,85 seviyesinde gerçekleşti.
Bu oran bir bankanın işletmeye ilan ettiği aylık KOBİ kredi faizi değildir. Bankacılık sisteminde o hafta fiilen kullandırılan TL ticari kredilerin yıllıklandırılmış ağırlıklı ortalamasını ifade eder.
Karekod Blog Araştırması: Yıllara Göre Bankaların Kredi Faiz Oranları
Bankaların kredi maliyetinin uzun vadede nasıl değiştiğini görmek için TCMB’nin bankalarca açılan kredilere uygulanan ağırlıklı ortalama faiz verilerini karşılaştırdık.
Aşağıdaki oranlar bankaların reklamlarında gördüğümüz aylık kredi faizleri değil, yıllıklandırılmış ağırlıklı ortalama kredi faizleridir. 2020-2025 döneminde yıl sonuna veya yıl sonuna yakın bir referans hafta, 2026 için ise erişilebilir son güncel hafta kullanılmıştır.
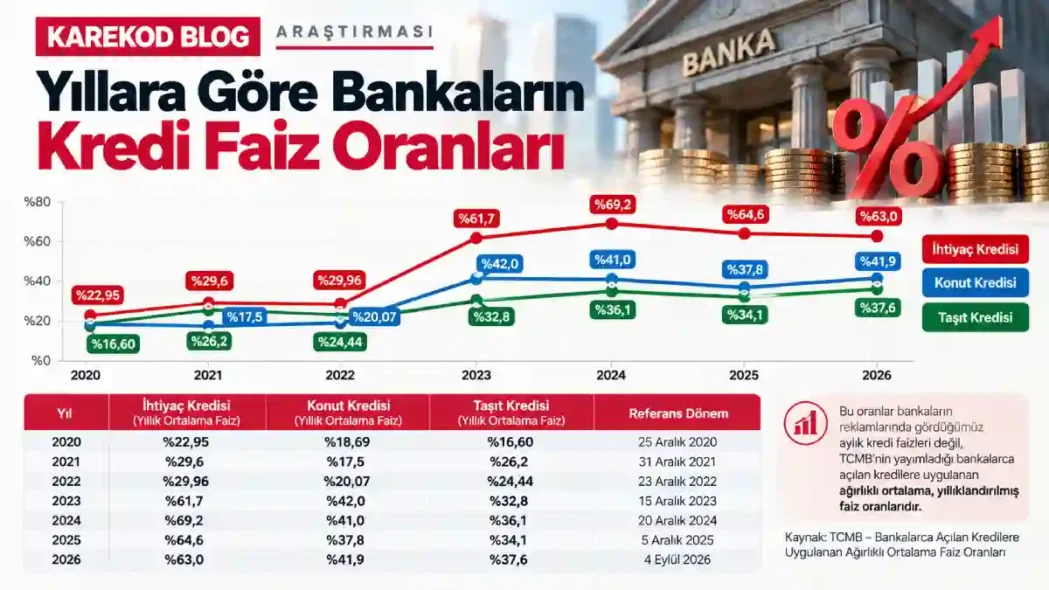
| Yıl | İhtiyaç Kredisi | Konut Kredisi | Taşıt Kredisi | Referans Dönem |
|---|---|---|---|---|
| 2020 | %22,95 | %18,69 | %16,60 | 25 Aralık 2020 |
| 2021 | %29,6 | %17,5 | %26,2 | 31 Aralık 2021 |
| 2022 | %29,96 | %20,07 | %24,44 | 23 Aralık 2022 |
| 2023 | %61,7 | %42,0 | %32,8 | 15 Aralık 2023 |
| 2024 | %69,2 | %41,0 | %36,1 | 20 Aralık 2024 |
| 2025 | %64,6 | %37,8 | %34,1 | 5 Aralık 2025 |
| 2026 | %63,03 | %41,96 | %45,54 | 18 Eylül 2026 |
Yıllara göre kredi faizleri, TCMB’nin bankalarca açılan kredilere uygulanan haftalık ağırlıklı ortalama faiz serilerindeki seçili referans dönemlerden hazırlanmıştır.
Kredi Faizleri 2020’den 2026’ya Nasıl Değişti?
Veriler kredi maliyetlerinde özellikle 2023 sonrasında belirgin bir kırılma yaşandığını gösteriyor.
2020 sonunda yıllık ortalama ihtiyaç kredisi faizi %22,95 seviyesindeyken 18 Eylül 2026 haftasında %63,03’e yükseldi. Nominal artış yaklaşık %175 seviyesinde.
Konut kredisi ortalaması aynı dönemde %18,69’dan %41,96’ya yükselirken artış yaklaşık %125 oldu. Taşıt kredilerinde ise %16,60’tan %45,54’e çıkan yıllık ortalama faiz yaklaşık %174 nominal artış gösterdi.
İhtiyaç kredilerinde en sert yükseliş 2022-2024 döneminde yaşandı. 2022 sonunda %29,96 olan yıllık ortalama oran 2023 sonunda %61,7’ye, 2024 sonunda ise %69,2’ye kadar çıktı.
2025 ve 2026 döneminde ihtiyaç kredisi faizlerinde zirve seviyelere göre sınırlı gerileme görülse de konut ve özellikle taşıt kredi maliyetleri yüksek seviyelerini koruyor.
2026 Kredi Faizleri Neden Hâlâ Yüksek?
TCMB, 10 Eylül 2026 tarihli Para Politikası Kurulu toplantısında politika faizi olan bir hafta vadeli repo ihale faiz oranını %37 seviyesinde sabit tuttu. Gecelik borç verme faizi %40, gecelik borçlanma faizi ise %35,5 seviyesinde kaldı.
Politika faizi kredi faizlerini etkileyen önemli değişkenlerden biri olsa da bankaların kredi fiyatlaması yalnızca politika faizine göre yapılmıyor. Mevduat maliyetleri, bankanın fonlama yapısı, enflasyon beklentileri, kredi riski, likidite, makroihtiyati düzenlemeler ve kredi talebi de oranları etkiliyor.
Bu nedenle politika faizi %37 seviyesindeyken bankaların tüketiciye aylık %2-%5 aralığında kredi faizleri sunması veya TCMB sektör verilerinde yıllık %63 seviyesinde ihtiyaç kredisi ortalaması görülmesi bir çelişki değildir. Oranlar farklı yöntemlerle hesaplanıyor.
Aylık Kredi Faizi ile Yıllık Kredi Faizi Aynı Şey mi?
Hayır. Bankaların tüketiciye sunduğu ihtiyaç, konut ve taşıt kredilerinde ekranda görülen faiz veya kâr payı oranı çoğunlukla aylık olarak ilan edilir.
TCMB’nin kredi faiz istatistikleri ise bankaların belirli bir haftada kullandırdığı kredilerin ağırlıklı ortalamasını yıllıklandırılmış şekilde gösterir.
Örneğin QNB’nin yeni müşteriye 12 ay vadede %2,84 aylık ihtiyaç kredisi sunması ile TCMB’nin 18 Eylül haftasında ihtiyaç kredileri için %63,03 yıllık sektör ortalaması açıklaması aynı veri değildir ve doğrudan karşılaştırılmamalıdır.
İhtiyaç Kredisi Vade Sınırları 2026
İhtiyaç kredilerinde kullanılabilecek azami vade kredi tutarına göre değişiyor:
| İhtiyaç Kredisi Tutarı | Azami Vade |
|---|---|
| 125.000 TL ve altı | 36 ay |
| 125.001 TL – 250.000 TL | 24 ay |
| 250.000 TL üzeri | 12 ay |
Bu nedenle özellikle yüksek tutarlı ihtiyaç kredilerinde faiz oranı düşük olsa bile kısa vade aylık ödeme yükünü ciddi biçimde artırabilir.
Kredi Faiz Oranı Neye Göre Belirlenir?
- Kredi notu: Bankanın müşteriye uygulayacağı oranı ve kredi onayını etkiler.
- Gelir seviyesi: Aylık taksitlerin düzenli karşılanıp karşılanamayacağı değerlendirilir.
- Mevcut borçlar: Kredi ve kredi kartı borçlarının gelire oranı dikkate alınır.
- Kredi tutarı: Aynı bankada farklı tutarlara farklı oran uygulanabilir.
- Vade: Faiz oranı 12, 24, 36 veya daha uzun vadelerde değişebilir.
- Yeni müşteri kampanyası: İlk kez müşteri olanlara standart oranlardan daha düşük teklifler sunulabilir.
- Sigorta: Hayat sigortalı ve sigortasız ürünlerin faiz oranı farklı olabilir.
- Maaş müşterisi olmak: Bazı bankalar maaş müşterilerine özel oran uygulayabilir.
- Teminat: Konut, taşıt ve ticari kredilerde kullanılan teminat fiyatlamayı etkileyebilir.
Kredi Çekerken Sadece Faiz Oranına Bakmayın
Aynı kredi tutarı ve vadede iki bankanın nominal faiz oranı birbirine yakın olsa bile toplam maliyet aynı olmayabilir.
Kredi karşılaştırırken özellikle şu kalemleri birlikte kontrol etmek gerekir:
- Aylık taksit,
- toplam geri ödeme,
- yıllık toplam maliyet oranı,
- kredi tahsis ücreti,
- hayat sigortası,
- ekspertiz ve ipotek giderleri,
- zorunlu veya kampanyaya bağlı ek ürünler.
Özellikle konut kredisi gibi uzun vadeli finansmanlarda aylık faiz oranındaki birkaç ondalık puanlık değişim toplam geri ödemede yüz binlerce liralık fark oluşturabilir.
En Düşük Kredi Faizi Hangi Bankada?
Tek bir bankayı tüm kredi türleri, tutarlar ve vadeler için “en düşük faizli banka” olarak göstermek doğru değildir. En avantajlı banka kredi türüne ve müşteri profiline göre değişir.
| Kredi Türü | 1 Ekim 2026’da Öne Çıkan Alt Seviye | Açıklama |
|---|---|---|
| İhtiyaç Finansmanı | %1,99 | Yeni müşteri, belirli ürün ve vade koşullu |
| Standart / Yeni Müşteri İhtiyaç Kredisi | %2,84 | QNB 100.000 TL’ye kadar / 12 ay yeni müşteri örneği |
| Konut Kredisi / Finansmanı | Yaklaşık %2,9 | Banka ve kampanyaya göre değişiyor |
| Taşıt Kredisi / Finansmanı | Yaklaşık %3,19 | Araç ve finansman koşullarına göre değişiyor |
Bu nedenle kredi başvurusu yapılacağı gün birkaç bankanın aynı kredi tutarı ve aynı vade üzerinden toplam geri ödeme tutarını karşılaştırmak en sağlıklı yöntemdir.
Kredi Faizleri Düşer mi?
1 Ekim 2026 itibarıyla TCMB politika faizi %37 seviyesinde. Kredi faizlerinin bundan sonraki yönü enflasyon, mevduat faizleri, bankaların fonlama maliyetleri, kredi talebi, risk primi ve Merkez Bankası’nın para politikası kararlarına bağlı olacak.
Politika faizinde ileride yaşanabilecek indirimlerin kredi faizlerine aynı gün ve aynı oranda yansıması beklenmemeli. Bankalar kredi fiyatlamasını kendi fonlama maliyetleri ve risk politikalarına göre farklı hızlarda değiştirebilir.
Bankaların Kredi Faiz Oranları Hakkında Sıkça Sorulan Sorular
İhtiyaç kredisi faiz oranları ne kadar?
1 Ekim 2026 itibarıyla yeni müşterilere özel ihtiyaç finansmanı kampanyalarında oranlar %1,99 seviyesinden başlayabiliyor. QNB’nin yeni müşteri kampanyasında 100.000 TL’ye kadar 12 ay vadeli ihtiyaç kredisi oranı %2,84’tür. Standart teklifler müşteri profiline göre daha yüksek olabilir.
En düşük ihtiyaç kredisi faizi hangi bankada?
En düşük oran kampanya koşullarına göre değişmektedir. Kuveyt Türk’ün yeni müşterilere özel İhtiyaç Kart kampanyasında %1,99 oran bulunurken QNB yeni müşterilere 12 ay vadede %2,84 ihtiyaç kredisi sunmaktadır.
Konut kredisi faiz oranları ne kadar?
1 Ekim 2026 döneminde avantajlı konut kredisi ve konut finansmanı oranları yaklaşık %2,9 bandında başlamaktadır. Nihai oran kredi tutarı, vade, müşteri profili ve kampanya şartlarına göre değişebilir.
1 milyon TL konut kredisi aylık ne kadar?
%2,89 aylık faiz oranıyla 1 milyon TL konut kredisinde aylık taksit 60 ay vadede yaklaşık 35.286 TL, 120 ay vadede yaklaşık 29.879 TL’dir.
Taşıt kredisi faiz oranları ne kadar?
1 Ekim 2026 döneminde 300.000 TL ve 36 ay vadeli taşıt finansmanında yaklaşık %3,19 seviyesinden başlayan seçenekler görülebilmektedir.
300.000 TL taşıt kredisi aylık ne kadar?
%3,19 aylık faiz veya kâr payı ve 36 ay vade örneğinde 300.000 TL taşıt finansmanı için aylık ödeme yaklaşık 16.191 TL seviyesindedir.
2026 yılında ihtiyaç kredisi en fazla kaç ay?
125.000 TL ve altındaki ihtiyaç kredilerinde azami 36 ay, 125.001-250.000 TL arasındaki kredilerde 24 ay, 250.000 TL üzerindeki kredilerde ise azami 12 ay vade uygulanmaktadır.
TCMB politika faizi kaç?
TCMB’nin 10 Eylül 2026 tarihli son Para Politikası Kurulu kararına göre politika faizi %37 seviyesindedir.
TCMB ihtiyaç kredisi faizi ne kadar?
TCMB’nin erişilebilir son haftalık verisine göre 18 Eylül 2026 haftasında ihtiyaç kredilerinin yıllıklandırılmış ağırlıklı ortalama faiz oranı %63,03’tür.
TCMB konut kredisi faizi ne kadar?
18 Eylül 2026 haftasında bankaların kullandırdığı konut kredilerinin yıllıklandırılmış ağırlıklı ortalama faiz oranı %41,96 olarak gerçekleşmiştir.
Kredi faiz oranları neden bankadan bankaya değişiyor?
Bankaların fonlama maliyeti, kredi politikası, kredi notu, gelir durumu, kredi tutarı, vade, sigorta tercihi ve kampanya koşulları farklı olduğu için aynı tarihte farklı oranlar uygulanabilir.
Aylık kredi faizi ile TCMB’nin yıllık kredi faizi neden farklı?
Bankaların müşteriye ilan ettiği oran genellikle aylıktır. TCMB’nin açıkladığı oranlar ise bankaların fiilen kullandırdığı kredilerin yıllıklandırılmış ağırlıklı ortalamasıdır. Bu nedenle iki oran doğrudan karşılaştırılamaz.
Kaynak ve Güncelleme Notu
Bu araştırmada bankaların açık kredi ve kampanya sayfalarında yer alan oranlar ile aynı tutar ve vade için yayımlanan güncel kredi karşılaştırmaları birlikte değerlendirilmiştir. Tarihsel ve sektörel faiz verilerinde Türkiye Cumhuriyet Merkez Bankası’nın haftalık ağırlıklı ortalama kredi faiz serileri esas alınmıştır.
Son güncelleme: 1 Ekim 2026. İhtiyaç, konut, taşıt ve ticari kredi faizleri; TCMB politika faizi; ihtiyaç kredisi vade sınırları ve 2020-2026 yıllara göre kredi faizleri yeniden kontrol edilmiştir.
%3 fazla bence ):