TOBB Nefes Kredisi 2026: Başvuru Şartları, Faiz Oranları ve 5 Milyon TL Kredi Limiti (Güncel)
2 Kasım 2026 itibarıyla TOBB Nefes Kredisi’nde yeni dönem başlıyor. Türkiye Odalar ve Borsalar Birliği (TOBB), Kredi Garanti Fonu (KGF) ve anlaşmalı bankaların iş birliğiyle hazırlanan 50 milyar TL’lik yeni kredi dilimi, 3 Kasım 2026 Salı günü başvuruya açılacak.
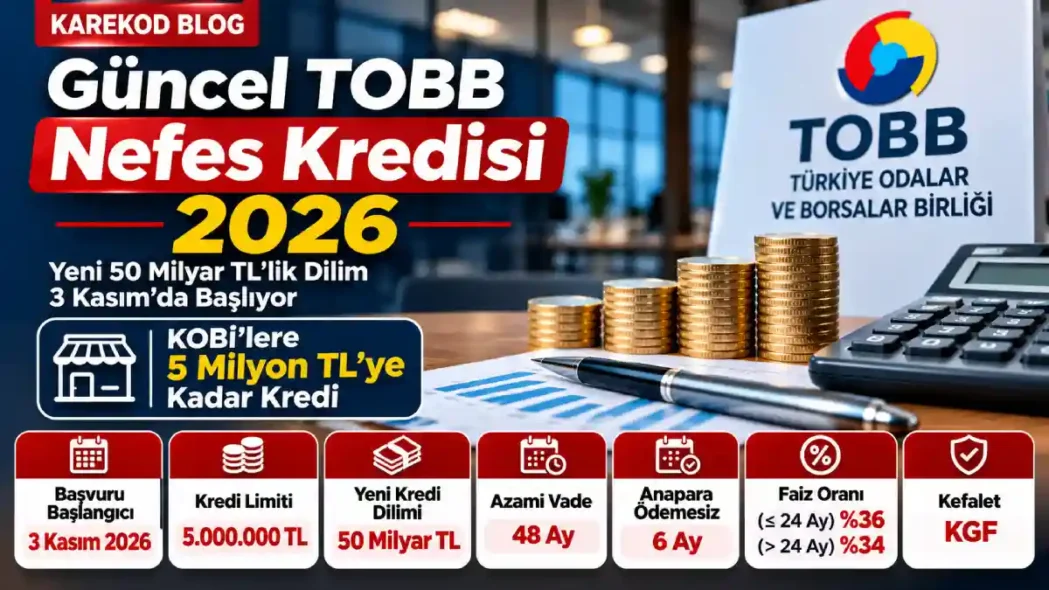
Yeni düzenlemeyle işletme başına kredi üst limiti 3 milyon TL’den 5 milyon TL’ye yükseltildi.
2026 Nefes Kredisi kapsamında işletmeler, 6 ay anapara ödemesiz dönem dâhil 48 aya kadar vadeden yararlanabilecek. Yıllık faiz oranı 24 aya kadar vadelerde %36, daha uzun vadelerde ise %34 olacak. Haziran ayından bu yana 45 milyar TL kredi kullandırılırken yeni finansman hedefiyle yıl içindeki toplam potansiyel kredi hacmi 95 milyar TL’ye ulaşabilecek.
İçindekiler
TOBB Nefes Kredisi 2026 – Hızlı Özet
| Kredi bilgisi | Kasım 2026 |
|---|---|
| Başvuru başlangıcı | 3 Kasım 2026 Salı |
| Firma başına kredi üst limiti | 5.000.000 TL |
| Yeni kredi dilimi | 50 milyar TL |
| Haziran–Ekim gerçekleşen kredi hacmi | 45 milyar TL |
| Yeni dilim gerçekleşirse toplam | 95 milyar TL |
| Azami kredi vadesi | 48 ay |
| Anapara ödemesiz süre | 6 ay |
| 24 aya kadar yıllık faiz | %36 |
| 24 ay üzeri yıllık faiz | %34 |
| Kefalet | KGF Özkaynak Kefalet Programı |
| Başvuru kanalı | Anlaşmalı bankalar |
| Temel başvuru koşulu | TOBB’a bağlı oda veya borsa üyeliği |
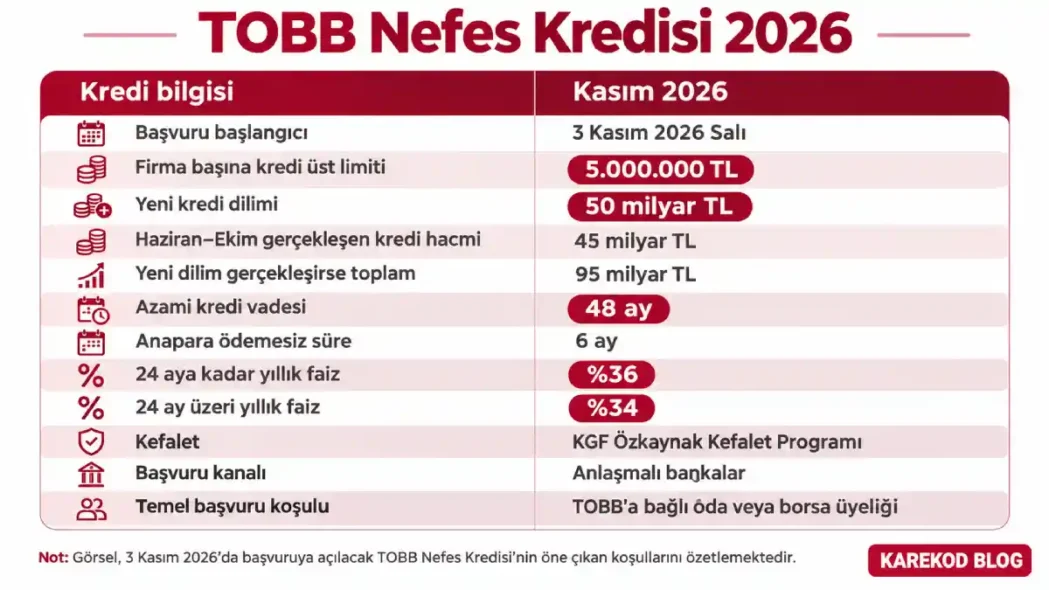
Not: Üst limit, her işletmeye otomatik olarak 5 milyon TL kredi verileceği anlamına gelmiyor. Kullandırılacak tutar, bankanın kredi değerlendirmesine ve program limitlerine bağlı.
Nefes Kredisi Nedir?
TOBB Nefes Kredisi, küçük ve orta büyüklükteki işletmelerin finansmana erişimini kolaylaştırmak amacıyla oluşturulmuş bir kredi programıdır. TOBB, bağlı oda ve borsalar, Kredi Garanti Fonu ve katılımcı bankaların iş birliğiyle yürütülür.
Programın temel amacı, işletmelerin üretim faaliyetlerini sürdürebilmeleri, personel giderlerini karşılayabilmeleri ve günlük ticari işlemler için ihtiyaç duydukları işletme sermayesine ulaşabilmeleridir.
KGF kefaleti, bankaların kredi kullandırırken üstlendikleri riskin belirli bölümünü güvence altına alarak finansmana erişimi kolaylaştırmayı amaçlar.
Bununla birlikte Nefes Kredisi, bir hibe veya geri ödemesiz devlet yardımı değildir. Kredi kullanan işletme, sözleşmede belirtilen faiz ve diğer yükümlülüklerle birlikte borcunu geri ödemek zorundadır.
Nefes Kredisi Başvurusu Nasıl Yapılır?
3 Kasım 2026 tarihinde başlayacak başvurular, doğrudan programa katılan bankalar üzerinden yapılabilecek.
Başvuru süreci genel olarak şu adımlardan oluşuyor:
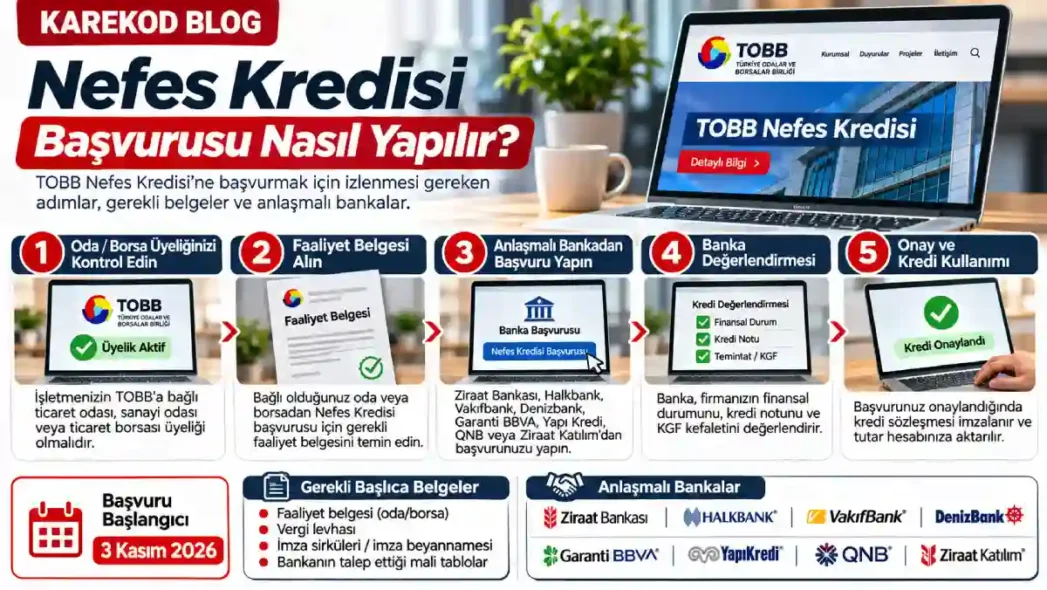
- İşletmenin TOBB’a bağlı ticaret odası, sanayi odası veya ticaret borsası üyeliği kontrol edilir.
- Bağlı olunan kurumdan Nefes Kredisi için gerekli faaliyet belgesi temin edilir.
- Programa katılan bankalardan birine başvuru yapılır.
- Banka, firmanın finansal durumunu ve krediye uygunluğunu değerlendirir.
- Başvurunun onaylanması hâlinde kredi sözleşmesi ve ödeme planı hazırlanır.
Faaliyet belgesine ilişkin işlemler oda ve borsalara göre farklılık gösterebilir. Bazı kurumlar bu belgeyi çevrim içi olarak da sunuyor.
Nefes Kredisi için gerekli belgeler
Önceki dönemlerin oda ve borsa duyuruları dikkate alındığında başvuru için başlıca şu belgeler gündeme gelebiliyor:
- Nefes Kredisi amacıyla düzenlenmiş faaliyet belgesi
- Vergi levhası ve işletmenin kimlik bilgileri
- İmza sirküleri veya imza beyannamesi
- Bankanın talep ettiği mali tablolar
- Şirketin türüne göre yetki ve temsil belgeleri
Bunlar hazırlık amaçlı genel belgelerdir. Kasım 2026 dilimine ilişkin kesin belge listesi ve olası ek koşullar, başvurulacak bankadan teyit edilmelidir.
Nefes Kredisi Veren Bankalar Kasım 2026
TOBB’un 1 Kasım 2026 tarihli açıklamasına göre yeni kredi dilimine sekiz banka katılıyor.
| Banka | Kasım 2026 başvurusu |
|---|---|
| Ziraat Bankası | Başvuru yapılabilir |
| Halkbank | Başvuru yapılabilir |
| VakıfBank | Başvuru yapılabilir |
| DenizBank | Başvuru yapılabilir |
| Garanti BBVA | Başvuru yapılabilir |
| Yapı Kredi | Başvuru yapılabilir |
| QNB | Başvuru yapılabilir |
| Ziraat Katılım | Başvuru yapılabilir |
Not: Bankaların kredi tahsis süreçleri, şube uygulamaları ve başvuru talepleri farklılaşabilir. Haziran 2026 döneminde yer alan Akbank, kasım ayı için yayımlanan sekiz bankalık resmî listede bulunmuyor.
Nefes Kredisi Faiz Oranları 2026
Yeni kredi diliminde faiz oranları iki farklı vade aralığına göre belirlendi.
| Kredi vadesi | Yıllık faiz oranı |
|---|---|
| 12 ay | %36 |
| 18 ay | %36 |
| 24 ay | %36 |
| 36 ay | %34 |
| 48 ay | %34 |
Faiz bilgisi: Tablodaki oranlar TOBB tarafından açıklanan yıllık oranlardır. Bankanın düzenleyeceği ödeme planında faiz, vergi ve komisyonların toplam maliyet üzerindeki etkisi ayrıca incelenmelidir.
Nefes Kredisi 6 Ay Ödemesiz mi?
Kasım 2026 Nefes Kredisi’nde ilk 6 ay için anapara ödemesiz dönem uygulanabilecek.
Ancak bu uygulama, kredinin ilk 6 ay boyunca faizsiz olduğu anlamına gelmiyor. Faiz ödemelerinin hangi tarihlerde yapılacağı ve ödemesiz dönemde tahakkuk eden faizin nasıl hesaplanacağı, banka tarafından hazırlanacak ödeme planında görülmelidir.
Ayrıca 48 aylık azami vade, 6 aylık anapara ödemesiz süreyi de içeriyor. Dolayısıyla 6 ayın üzerine ayrıca 48 ay eklenmiyor.
Nefes Kredisi 5 Milyon TL Limitine Nasıl Tamamlanır?
Kasım döneminin en önemli yeniliklerinden biri, daha önce kredi kullanan işletmelere ilave finansman imkânı sunulması.
TOBB açıklamasına göre 2026 yılında önceki dilimlerden yararlanmış işletmeler, toplam kullandıkları kredi tutarını 5 milyon TL’ye tamamlamak amacıyla yeni kredi başvurusu yapabilecek.
| 2026’da daha önce kullanılan kredi | Talep edilebilecek ilave tutar |
|---|---|
| 500.000 TL | 4.500.000 TL |
| 1.000.000 TL | 4.000.000 TL |
| 1.500.000 TL | 3.500.000 TL |
| 2.000.000 TL | 3.000.000 TL |
| 2.500.000 TL | 2.500.000 TL |
| 3.000.000 TL | 2.000.000 TL |
Örnek: Haziran 2026 döneminde 3 milyon TL Nefes Kredisi kullanan bir işletme, kasım döneminde 2 milyon TL ilave kredi için başvurabilir.
Tablodaki tutarlar, 5 milyon TL’lik toplam sınırdan önceki kullanımın çıkarılmasıyla hesaplanmıştır. İlave kredi kullanımı otomatik bir hak değil, yeniden değerlendirmeye tabi bir başvuru imkânıdır.
Nefes Kredisi Yıllara Göre Nasıl Değişti? (2016–2026)
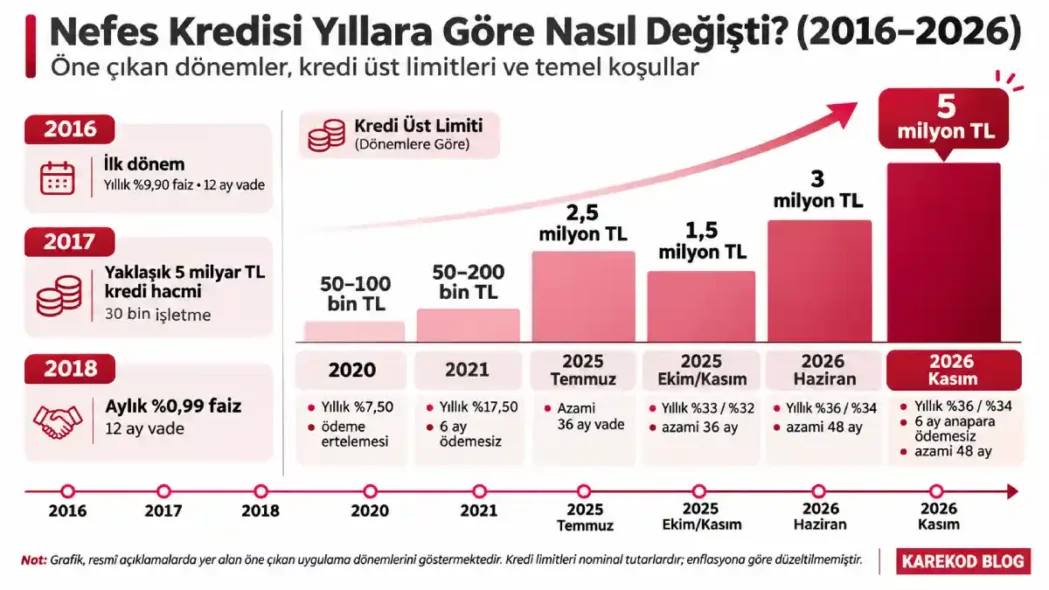
TOBB Nefes Kredisi, farklı ekonomik dönemlerde değişen faiz, vade ve kredi limitleriyle uygulandı. İlk dönemlerde daha sınırlı finansman sağlayan program, sonraki yıllarda milyonlarca liralık işletme kredilerine dönüşen paketler içerdi.
Özellikle 2020 ve 2021 yıllarında salgının işletmeler üzerindeki ekonomik etkilerinin azaltılması amaçlanırken 2025 ve 2026 programlarında işletme sermayesi ihtiyacı ve finansmana erişim sorunu öne çıktı.
| Yıl / dönem | Firma başına açıklanan kredi limiti | Faiz ve önemli koşullar |
|---|---|---|
| 2016 – İlk dönem | Oda/borsa ve paket koşullarına göre | Yıllık %9,90, 12 ay vade |
| 2017 | Oda/borsa ve paket koşullarına göre | Yaklaşık 5 milyar TL kredi hacmi; 30 bin işletme |
| 2018 | Paket koşullarına göre | Aylık %0,99, 12 ay vade |
| 2020 | 50.000–100.000 TL | Yıllık %7,50; 2020 boyunca ödeme ertelemesi |
| 2021 | 50.000–200.000 TL | Yıllık %17,50; 6 ay ödemesiz dönem |
| 2025 – Temmuz | 2.500.000 TL | Azami 36 ay vade |
| 2025 – Ekim/Kasım | 1.500.000 TL | Yıllık %33 / %32; azami 36 ay |
| 2026 – Haziran | 3.000.000 TL | Yıllık %36 / %34; azami 48 ay |
| 2026 – Kasım | 5.000.000 TL | Yıllık %36 / %34; azami 48 ay |
Tablo notu: Yalnızca resmî duyurularla doğrulanabilen önemli uygulama dönemleri gösterilmiştir. Tüm yıllar için kesintisiz bir kredi serisi değildir. Aylık ve yıllık faiz oranları doğrudan karşılaştırılmamalıdır. Kredi limitleri nominal tutarlardır; enflasyon etkisiyle düzeltilmemiştir.
2025 ve 2026 Nefes Kredisi Karşılaştırması
| Kriter | 2025 Ekim/Kasım paketi | 2026 Kasım paketi |
|---|---|---|
| Firma başına üst limit | 1,5 milyon TL | 5 milyon TL |
| Azami vade | 36 ay | 48 ay |
| Anapara ödemesiz süre | 6 ay | 6 ay |
| 24 aya kadar yıllık faiz | %33 | %36 |
| 24 ay üzeri yıllık faiz | %32 | %34 |
| Kredi hacmi | 50 milyar TL’ye yükseltilen ikinci paket | 50 milyar TL yeni dilim |
Bu karşılaştırmada 2026 programının en belirgin avantajları, daha yüksek kredi üst limiti ve daha uzun azami vade olarak öne çıkıyor. Buna karşılık 2025’in son dönemine göre açıklanan yıllık faiz oranları daha yüksek.
2025’in tamamında TOBB’un açıkladığı gerçekleşmiş toplam kredi hacmi 81 milyar TL’ye, yararlanan işletme sayısı ise 61 bine ulaştı.
2026’da ise haziran ayından kasım başına kadar 45 milyar TL kullandırıldı. Yeni 50 milyar TL’lik dilimin hedeflenen tutarda tamamlanması hâlinde, yıl içindeki finansman hacmi 95 milyar TL seviyesine çıkabilecek.
Dünyada Nefes Kredisine Benzer Finansman Modelleri
Türkiye’de KOBİ finansmanında uygulanan Nefes Kredisi’nin benzerleri, farklı isimler ve finansman yöntemleriyle Avrupa’da ve ABD’de de bulunuyor.
Bu programların ortak noktası, bankaların üstlendiği finansman riskinin kamu destekli garanti mekanizmalarıyla azaltılması ve işletmelerin krediye erişiminin kolaylaştırılmasıdır.
Almanya: KfW ERP-Förderkredit KMU
Almanya’da kamu kalkınma bankası KfW tarafından yürütülen ERP-Förderkredit KMU programı, küçük ve orta ölçekli işletmelere yatırım ve işletme sermayesi finansmanı sunuyor.
Programın başlıca özellikleri:
- Uygun projelerde 25 milyon avroya kadar kredi
- Bazı kredi türlerinde KfW tarafından %50 kredi riski üstlenimi
- Yatırım finansmanında 20 yıla kadar vade seçenekleri
- İşletme sermayesi, personel giderleri, makine, ekipman ve stok finansmanı
KfW’nin risk üstlendiği seçenekte işletme sermayesi ve stoklar için daha düşük tutar limitleri uygulanıyor.
Almanya modelinde yatırım finansmanının da önemli bir yer tutması ve daha uzun vadelerin sunulması, Türkiye’deki Nefes Kredisi’nden ayrılan başlıca özellikler arasında.
İngiltere: Growth Guarantee Scheme
İngiltere’de British Business Bank tarafından yürütülen Growth Guarantee Scheme (GGS), küçük işletmelerin krediye erişimini destekleyen kamu garantili bir finansman programı.
Program kapsamında genel olarak işletme grubu başına 2 milyon sterline kadar finansman sağlanabiliyor ve kredi veren kuruluşa %70 oranında devlet garantisi sunuluyor.
GGS yalnızca klasik işletme kredilerini değil, varlık finansmanı, faktoring ve çeşitli ticari finansman ürünlerini de kapsayabiliyor.
Temmuz 2026’da programın kapasitesinin artırılması yönünde yeni adımlar açıklandı. Buna göre gelecek dört yıl içinde 6,5 milyar sterlin ilave piyasa finansmanının desteklenmesi hedefleniyor.
Bu modelde garantinin bankaya verilmesi, işletmenin geri ödeme yükümlülüğünü ortadan kaldırmıyor.
ABD: SBA 7(a) Kredi Programı
ABD’de Small Business Administration (SBA) tarafından desteklenen 7(a) kredi programı, küçük işletmeler için kullanılan başlıca finansman modellerinden biri.
Program kapsamında:
- 5 milyon ABD dolarına kadar kredi kullanılabiliyor.
- SBA, uygun krediler için finans kuruluşlarına belirli oranlarda garanti sağlıyor.
- Finansman işletme sermayesi, ekipman, gayrimenkul ve uygun diğer ticari ihtiyaçlarda kullanılabiliyor.
- Başvurular SBA’ya değil, programa katılan kredi kuruluşlarına yapılıyor.
Türkiye’deki Nefes Kredisi ile ABD’deki 7(a) programının ortak noktası, işletmelerin krediyi anlaşmalı finans kuruluşlarından alması ve garanti mekanizmasının krediye erişimi desteklemesi.
Türkiye ve Dünyada KOBİ Kredisi Karşılaştırması
| Ülke | Program | Açıklanan üst limit | Temel destek modeli |
|---|---|---|---|
| Türkiye | TOBB Nefes Kredisi | 5 milyon TL | KGF kefaleti |
| Almanya | KfW ERP-Förderkredit KMU | 25 milyon avroya kadar | Belirli seçeneklerde %50 risk üstlenimi |
| İngiltere | Growth Guarantee Scheme | Genel olarak 2 milyon sterlin | %70 kamu garantisi |
| ABD | SBA 7(a) | 5 milyon dolar | SBA kredi garantisi |
Karşılaştırma notu: Bu programlar aynı müşteri grubuna, aynı sektörlere veya aynı finansman türlerine yönelik değildir. Üst limitlerin döviz cinsinden doğrudan karşılaştırılması, kredi koşullarının daha avantajlı olduğunu tek başına göstermez. Kredi maliyetleri, teminat koşulları, ülke ekonomileri ve uygunluk kriterleri farklıdır.
Nefes Kredisi İşletmelere Ne Sağlıyor?
KOBİ’lerin günlük faaliyetlerini sürdürebilmesinde nakit akışı önemli bir rol oynuyor. Özellikle satışlarını vadeli gerçekleştiren, ancak personel, hammadde ve tedarikçi ödemelerini daha kısa sürelerde yapmak zorunda kalan işletmeler için işletme sermayesine ulaşmak kritik olabiliyor.
Nefes Kredisi, uygun bulunan işletmelere bu nakit akışı dengesini yönetebilmek için ek finansman imkânı sunuyor.
Bununla birlikte kredi kullanımının işletmeye sağlayacağı gerçek fayda, yalnızca alınan paranın tutarıyla değerlendirilemez. Finansmanın maliyeti, işletmenin kârlılığı ve geri ödeme kapasitesi de birlikte ele alınmalıdır.
Karekod Blog değerlendirmesi: Kasım 2026 döneminde firma başına limitin 5 milyon TL’ye çıkarılması, özellikle finansman ihtiyacı birkaç milyon lirayı bulan işletmeler için daha geniş bir başvuru imkânı oluşturuyor. Ancak faiz oranlarının yüksek olduğu bir ortamda kredi, uzun vadeli maliyetleri hesaba katılmadan kullanılmamalı.
Karekod Blog Editör Yorumu
3 Kasım 2026’da başvuruya açılacak 50 milyar TL’lik yeni TOBB Nefes Kredisi, finansmana erişimde zorlanan KOBİ’ler için önemli bir fırsat sunuyor. Firma başına kredi limitinin 5 milyon TL’ye yükseltilmesi ve vadenin 48 aya kadar uzatılması, özellikle işletme sermayesi ihtiyacı yüksek şirketler açısından olumlu bir gelişme.
Ancak yıllık %34–36 seviyesindeki faiz oranları, kredi kullanırken dikkatli bir maliyet analizi yapılmasını gerektiriyor. Altı aylık anapara ödemesiz dönem kısa vadede işletmelerin nakit akışını rahatlatabilse de borcun toplam maliyetini ortadan kaldırmıyor.
Karekod Blog olarak değerlendirmemiz, Nefes Kredisi’nin doğru planlandığında işletmeler için önemli bir finansman aracı olabileceği yönünde. Bununla birlikte asıl belirleyici unsur, işletmenin ne kadar kredi kullanabildiği değil, bu krediyi faaliyetlerinden elde ettiği gelirle ne ölçüde geri ödeyebildiğidir.
KOBİ’lerin başvuru öncesinde yalnızca faiz oranına değil, toplam geri ödeme tutarına, komisyonlara ve aylık taksitlerin nakit akışına etkisine de odaklanmasını öneriyoruz.
Editör notu – 2 Kasım 2026: Bu değerlendirme bilgilendirme amaçlıdır. Nihai kredi koşulları ve geri ödeme planları için ilgili bankaların güncel açıklamaları esas alınmalıdır.
TOBB Nefes Kredisi Hakkında Sıkça Sorulan Sorular
Nefes Kredisi başvuruları ne zaman başlıyor?
Yeni 50 milyar TL’lik kredi diliminin başvuruları 3 Kasım 2026 Salı günü başlayacak.
Nefes Kredisi 2026 limiti ne kadar?
Kasım 2026 döneminde firma başına azami kredi limiti 5 milyon TL olarak belirlendi.
Nefes Kredisi faiz oranı yüzde kaç?
24 aya kadar vadelerde yıllık %36, 24 aydan uzun vadelerde yıllık %34 faiz uygulanacak.
Nefes Kredisi kaç ay ödemesiz?
Programda 6 ay anapara ödemesiz dönem bulunuyor. Bu süre faizsiz kredi anlamına gelmiyor.
Daha önce Nefes Kredisi kullananlar tekrar başvurabilir mi?
Evet. 2026 yılı içerisinde kredi kullanan işletmeler, toplam kredi tutarını 5 milyon TL’ye tamamlayabilecek şekilde ilave finansman başvurusu yapabilecek.
Nefes Kredisi başvurusunda oda üyeliği zorunlu mu?
TOBB’un açıkladığı programa TOBB’a bağlı oda veya borsa üyesi işletmeler başvurabiliyor. Kredi onayı için bankanın değerlendirmesi de gerekiyor.
Nefes Kredisi KGF kefaletli mi?
Evet. Yeni kredi dilimi, Kredi Garanti Fonu’nun Özkaynak Kefalet Programı kapsamında yürütülüyor.
Nefes Kredisi başvuru ücreti ne kadar?
3 Kasım 2026’da başlayacak yeni dilim için başvuru ücreti ve diğer komisyonların kesin tutarları TOBB’un 1 Kasım tarihli duyurusunda ayrıca belirtilmedi. Güncel ücretler bankadan teyit edilmelidir.
Nefes Kredisi geri ödemesiz destek mi?
Hayır. Nefes Kredisi geri ödenmesi gereken bir işletme kredisidir. KGF kefaleti borcu ortadan kaldırmaz.
Kaynaklar
- TOBB – Nefes Kredisi yeniden başlıyor (1 Kasım 2026)
- TOBB – Haziran 2026 Nefes Kredisi
- TOBB – Kasım 2025 Nefes Kredisi
- TOBB – Temmuz 2025 Nefes Kredisi
- TOBB – 2021 Nefes Kredisi
- TOBB – 2020 Nefes Kredisi
- TOBB – 2018 Nefes Kredisi
- TOBB – 2016 Nefes Kredisi
- İstanbul Ticaret Odası – Nefes Kredisi Bilgilendirmesi
- Almanya KfW – ERP-Förderkredit KMU
- British Business Bank – Growth Guarantee Scheme
- US Small Business Administration – 7(a) Loans
Yorumlar