Bankalar 500 Bin TL’ye Ne Kadar Faiz Veriyor? (15 Ekim 2026)
Bankalar 500 bin TL’ye ne kadar faiz veriyor? 15 Ekim 2026 itibarıyla bankaların 32 günlük mevduat teklifleri, %17,5 stopaj uygulaması ve hesapların faiz işletilmeyen alt bakiye şartları dikkate alındığında sonuç bankadan bankaya değişiyor. 500.000 TL’nin tamamına yıllık %44 faiz uygulanırsa 32 günlük teorik net getiri 15.912,33 TL oluyor. Ancak günlük hesapların bir kısmında paranın tamamı faiz kazanmıyor.
Bu rehberde 500 bin TL’nin 32 günlük faiz getirisi, bankaların teklif oranları, kamu ve özel banka seçenekleri, katılım bankalarının kâr payı, 2024–2026 dönemine ait örnekler, TMSF mevduat güvencesi ve faiz hesaplama yöntemi yer alıyor. Veriler 15 Ekim 2026 tarihinde kontrol edilmiş; farklı bankalardaki en son erişilebilir kampanya kayıtları esas alınmıştır.
İçindekiler
Hızlı Özet: 500 Bin TL’nin 32 Günlük Faiz Getirisi
| Konu | Ekim 2026 karşılaştırması |
|---|---|
| Anapara | 500.000 TL |
| Örnek vade | 32 gün |
| Yıllık brüt karşılaştırma oranı | %44 |
| 32 günlük stopaj oranı | %17,5 |
| Teorik net getiri (tam bakiye faizlenirse) | 15.912,33 TL |
| Teorik vade sonu toplamı | 515.912,33 TL |
| 2026 TMSF güvence üst sınırı | 1.200.000 TL (kişi ve banka bazında, kapsama uygun mevduat) |
Hesaplama uyarısı: Hızlı özet ve ana karşılaştırma tablosundaki net getiri, 500.000 TL’nin tamamının 32 gün aynı oranda faiz kazandığı teorik senaryodur. Kiraz Hesap, Turuncu Hesap, VOV, Marifetli gibi ürünlerde faizsiz/vadesiz tutar, kampanya süresi, yatırım fonu alma koşulu veya günlük değişken faiz nedeniyle hesabınıza geçecek gerçek net getiri farklı olabilir.
500 Bin TL’nin 32 Günlük Mevduat Getirisi: Banka Banka Liste
Aşağıdaki tabloda bankaların 500.000 TL ve yaklaşık 32 günlük vade için erişilebilen yıllık brüt karşılaştırma oranları kullanılmıştır. Net getiri sütunu kesin banka teklifi değil, karşılaştırma amacıyla hesaplanan stopaj sonrası teorik tutardır. 2026 Ekim’e yakın tarihli kaynaklar önceliklidir; yalnızca daha eski kaydı bulunan bankalar açıklamada işaretlenmiştir.
| Banka | Hesap / Ürün | Yıllık brüt | 32 gün teorik net | Teorik vade sonu | Önemli koşul |
|---|---|---|---|---|---|
| Anadolubank | Renkli Hesap | %44 | 15.912,33 TL | 515.912,33 TL | Ürün koşulları kontrol edilmeli |
| Alternatif Bank | VOV Hesap | %44 | 15.912,33 TL | 515.912,33 TL | Günlük hesap; faizsiz tutar koşulunu kontrol edin |
| ING | Turuncu Hesap | %44 | 15.912,33 TL | 515.912,33 TL | 500.000 TL bakiyenin 75.000 TL’si faizsiz; yeni müşteri koşullu |
| Ziraat Dinamik | Dinamik Kazandıran Hesap | %44 | 15.912,33 TL | 515.912,33 TL | Ürün koşulları değişebilir |
| Fibabanka | Kiraz Hesap | %44 | 15.912,33 TL | 515.912,33 TL | %44 ek fon koşullu olabilir; faizsiz tutar 65.000 TL |
| ON Dijital (Burgan Bank) | ON Plus | %42,5 | 15.369,86 TL | 515.369,86 TL | Günlük hesap koşulları kontrol edilmeli |
| Şekerbank | e-Gece Gündüz | %42,5 | 15.369,86 TL | 515.369,86 TL | Günlük hesap koşulları kontrol edilmeli |
| DenizBank | Kaptan Hesap | %42 | 15.189,04 TL | 515.189,04 TL | Ürün koşulları kontrol edilmeli |
| QNB | Kazandıran Günlük Hesap | %42 | 15.189,04 TL | 515.189,04 TL | 60.000 TL faizsiz alt bakiye olabilir |
| Odeabank | Günlük/Vadeli teklif | %42 | 15.189,04 TL | 515.189,04 TL | Günlük hesapta faizsiz alt bakiye kontrol edilmeli |
| CEPTETEB | Marifetli Hesap | %42 | 15.189,04 TL | 515.189,04 TL | Günlük hesapta faizsiz alt bakiye kontrol edilmeli |
| TEB | Marifetli Hesap | %42 | 15.189,04 TL | 515.189,04 TL | Günlük hesap koşulları kontrol edilmeli |
| getirfinans | Günlük Hesap | %41 | 14.827,40 TL | 514.827,40 TL | Günlük hesap koşulları kontrol edilmeli |
| HSBC | Modern Hesap | %40,5 | 14.646,58 TL | 514.646,58 TL | Segment koşulları kontrol edilmeli |
| Yapı Kredi | Sınırsız Hesap | %40,25 | 14.556,16 TL | 514.556,16 TL | Günlük hesap koşulları kontrol edilmeli |
| VakıfBank | PLUS Hesap | %40 | 14.465,75 TL | 514.465,75 TL | Eylül 2026 karşılaştırma verisi |
| Akbank | Vadeli TL | %38,75 | 14.013,70 TL | 514.013,70 TL | Yeni müşteri/şube teklifine göre değişebilir |
| Garanti BBVA | e-Vadeli Hesap | %38,5 | 13.923,29 TL | 513.923,29 TL | Eylül 2026 karşılaştırma verisi |
| İş Bankası | Vade Bekletmeyen Hesap | %36,5 | 13.200,00 TL | 513.200,00 TL | Ürün ve müşteri türüne bağlı |
| Halkbank | e-Mevduat | %36 | 13.019,18 TL | 513.019,18 TL | Ürün ve müşteri türüne bağlı |
| ICBC Turkey | Günlük Vadeli | %33,5 | 12.115,07 TL | 512.115,07 TL | Günlük hesap koşulları kontrol edilmeli |
| Ziraat Bankası | Vadeli TL | %33 | 11.934,25 TL | 511.934,25 TL | Vade ve tutara göre değişebilir |
| Enpara | Vadeli TL | %32,25 | 11.663,01 TL | 511.663,01 TL | Bireysel teklife göre değişebilir |
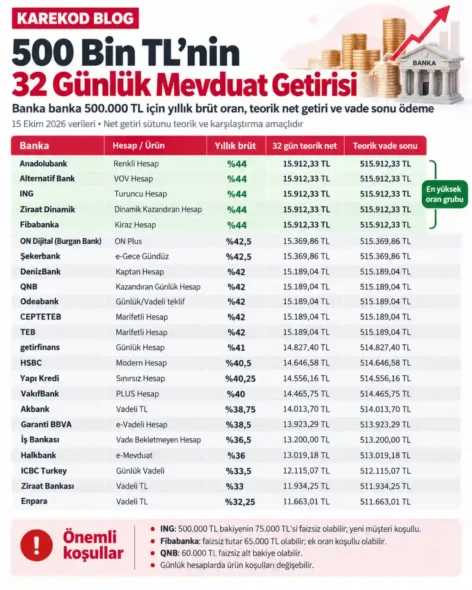
15 Ekim 2026 incelemesi; stopaj %17,5. Günlük hesaplarda faizsiz tutarlar henüz düşülmemiştir.
İlan Edilen Faiz ile Gerçek Kazanç Neden Farklı?
Günlük mevduat ürünlerinde bazı bankalar hesapta faiz işletilmeyen bir bakiye bırakılmasını şart koşar. Dolayısıyla %44 oran ilan edilse de 500.000 TL’nin yalnızca 425.000 TL’sine faiz işlenmesi mümkündür. Aşağıdaki örnekler, banka ürün sayfalarında yer alan alt bakiye koşullarını dikkate alır.
| Hesap / Senaryo | Toplam bakiye | Faizsiz kısım | Faizlenen bakiye | Uygulanan oran | 32 gün yaklaşık net |
|---|---|---|---|---|---|
| ING Turuncu Hesap | 500.000 TL | 75.000 TL | 425.000 TL | %44 | 13.525,48 TL |
| Fibabanka Kiraz Hesap (dijital hoş geldin) | 500.000 TL | 65.000 TL | 435.000 TL | %42 | 13.214,47 TL |
| Fibabanka Kiraz Hesap (ek fon koşulu sağlanırsa) | 500.000 TL | 65.000 TL | 435.000 TL | %44 | 13.843,73 TL |
| QNB Kazandıran Günlük Hesap (örnek) | 500.000 TL | 60.000 TL | 440.000 TL | %42 | 13.366,36 TL |
Önemli: ING için %44 oranı mobil uygulamadan yeni müşteri olanlara özel olabilir. Fibabanka’da %44 oran, %42 dijital hoş geldin faizi üzerine uygun fon koşuluyla ek faiz kazanılması halinde mümkün olabilir. Günlük faiz oranının 32 gün sabit kaldığı varsayılmıştır; bankanın günlük değişken oran uygulaması, masraflar ve diğer kampanya koşulları gerçek sonucu değiştirebilir.
Katılım Bankalarında 500 Bin TL’nin 32 Günlük Kâr Payı
Katılım bankalarında elde edilen getiri, klasik mevduat faizi yerine kâr payı esasına dayanır. Aşağıdaki oranlar karşılaştırma kaynaklarında görülen tahmini veya geçmiş performansla ilişkili oranlardır. Bunlar vade sonunda aynı getiri elde edileceğine dair garanti değildir.
| Katılım bankası | Hesap | Karşılaştırma oranı | 32 gün örnek net | Not |
|---|---|---|---|---|
| Türkiye Finans | Günlük Hesap | %44 | 15.912,33 TL | Beklenen kâr payı; garanti edilmez |
| Hayat Finans | Avantajlı Hesap | %40,8 | 14.755,07 TL | Beklenen kâr payı; garanti edilmez |
| Kuveyt Türk | Katılma Hesabı | %34,53 | 12.487,56 TL | Beklenen kâr payı; garanti edilmez |
| Vakıf Katılım | Katılma Hesabı | %31,46 | 11.377,32 TL | Beklenen kâr payı; garanti edilmez |
| Ziraat Katılım | Katılma Hesabı | %28,04 | 10.140,49 TL | Beklenen kâr payı; garanti edilmez |
Net tutarlar karşılaştırma amaçlı tahmini hesaplamadır; gerçekleşen kâr payı farklı olabilir.
500 Bin TL En Yüksek Faizi Hangi Banka Veriyor?
13–15 Ekim 2026 döneminde erişilebilen karşılaştırmalarda ING, Anadolubank, Alternatif Bank, Fibabanka ve Ziraat Dinamik ürünlerinde %44 düzeyinde yıllık brüt oran öne çıkıyor. Ancak en yüksek ilan edilen oran, en yüksek gerçekleşen net kazanç demek değildir. Örneğin faiz işletilmeyen 75.000 TL nedeniyle %44 teklifinin 500.000 TL üzerindeki fiili karşılığı, 500.000 TL’nin tamamına %40 faiz uygulanmasından daha düşük olabilir. Karar verirken son adımda mobil uygulamanın gösterdiği kesin vade sonu tutarı esas alınmalıdır.
Daha farklı bakiyeler, vadeler ve banka kampanyalarını karşılaştırmak için Karekod Blog’un en yüksek faiz veren bankalar rehberine de bakabilirsiniz.
500 Bin TL’nin Mevduat Faizi Nasıl Hesaplanır?
32 günlük klasik TL vadeli mevduat için hesaplama, brüt yıllık faiz oranının gün sayısına bölünmesi ve mevduat stopajının düşülmesi esasına dayanır:
Brüt faiz = Anapara × (Yıllık faiz oranı / 100) × (32 / 365)
Net faiz = Brüt faiz × (1 − 0,175)
Vade sonu tutar = Anapara + Net faiz
Örneğin 500.000 TL’nin tamamına yıllık %44 faiz işletilirse brüt getiri 19.287,67 TL, yaklaşık stopaj kesintisi 3.375,34 TL, net kazanç ise 15.912,33 TL olur.
Faiz Oranına Göre 500 Bin TL’nin 32 Günlük Net Getirisi
| Yıllık brüt faiz | 32 gün teorik net | Vade sonu toplamı |
|---|---|---|
| %30 | 10.849,32 TL | 510.849,32 TL |
| %32 | 11.572,60 TL | 511.572,60 TL |
| %35 | 12.657,53 TL | 512.657,53 TL |
| %37,5 | 13.561,64 TL | 513.561,64 TL |
| %40 | 14.465,75 TL | 514.465,75 TL |
| %42 | 15.189,04 TL | 515.189,04 TL |
| %42,5 | 15.369,86 TL | 515.369,86 TL |
| %44 | 15.912,33 TL | 515.912,33 TL |
| %45 | 16.273,97 TL | 516.273,97 TL |
| %47,5 | 17.178,08 TL | 517.178,08 TL |
| %50 | 18.082,19 TL | 518.082,19 TL |
Bütün anapara faizlenirse; %17,5 stopaj varsayılmıştır. Bunlar banka teklifi değil örnek hesaplamalardır.
Yıllara Göre 500 Bin TL Mevduat Faizi (2024–2026)
Mevduat faizlerinde her yıl tek ve sabit bir oran bulunmadığından aşağıdaki tablo, aynı bankanın kesintisiz yıllık tarifesi olarak değil, farklı tarihlerde haberleştirilmiş seçili banka kampanyalarının arşiv örnekleri olarak okunmalıdır. Vergi oranları ve faizsiz alt bakiye koşulları değişebildiğinden tarihsel net tutarlar bugünkü stopajla doğrudan karşılaştırılmamıştır.
| Dönem | Tarihsel örnek | Yıllık brüt örnek oran | Açıklama |
|---|---|---|---|
| Aralık 2024 | Alternatif Bank VOV | %53 | 27 Aralık 2024 tarihli haber kaydı |
| Ekim 2025 | ON Plus | %47,5 | 5 Ekim 2025 tarihli haber kaydı |
| Ekim 2026 | ING Turuncu Hesap | %44 | 13 Ekim 2026 tarihli 500.000 TL / 32 gün karşılaştırması; müşteri ve alt bakiye koşullu |
Bu örnekler, 2024’ten 2026’ya kadar mevduat kampanyalarının nominal olarak daha düşük oranlara yöneldiğini gösterir; ancak ayrı bankaların teklifleri karşılaştırıldığı için tüm sektörün yıllık ortalama faiz değişimini temsil etmez. Ayrıca faiz oranındaki değişimin tasarrufun enflasyona karşı reel getirisini tek başına göstermediği unutulmamalıdır.
2026 Mevduat Stopaj Oranları
| TL mevduat vadesi | Stopaj oranı |
|---|---|
| 6 aya kadar (6 ay dahil) | %17,5 |
| 6 aydan uzun, 1 yıla kadar (1 yıl dahil) | %15 |
| 1 yıldan uzun | %10 |
Stopaj brüt faiz gelirinden kesilir; anaparadan ayrıca %17,5 kesinti yapılmaz. Bu yazıdaki 32 günlük hesaplamalarda %17,5 oranı esas alınmıştır. Mevcut mevzuat ve hesap açılış tarihi uygulamaları için bankanın güncel bilgilendirmesi kontrol edilmelidir.
2026’da 500 Bin TL Mevduat TMSF Güvencesinde mi?
2026 yılında sigortaya tabi mevduat ve katılım fonu için genel güvence üst sınırı kişi başına, banka başına 1.200.000 TL olarak duyurulmuştur. Uygun mevduatların anapara ve faiz/kâr payı tahakkuku birlikte değerlendirilir. Bu nedenle 500.000 TL büyüklüğündeki tek bir uygun mevduat hesabı, aynı bankada başka uygun bakiyeler bulunmuyorsa genel üst sınırın altındadır. Hesap türüne ve mevzuattaki istisnalara dikkat edilmelidir.
Mevduat Hesabı Seçerken Nelere Dikkat Edilmeli?
- Faizlenen ana para: Günlük hesaplarda bloke/vadesiz bırakılan kısmı öğrenin.
- Kampanya: Oran yeni müşteriye mi, dijital başvuruya mı, maaş müşterisine mi özel?
- Vade sonu: Oran her gün değişebiliyor mu, 32 gün boyunca sabit mi?
- Ek ürün: Yatırım fonu veya başka ürün alımı şartı var mı?
- Vade bozulması: Erken para çekerseniz faiz kaybı veya farklı koşul oluşabilir.
- Stopaj ve güvence: Vergi sonrası tutarı ve TMSF kapsamını kontrol edin.
- Para transferi maliyeti: Mevduatı başka bankaya taşıyacaksanız ücretleri öğrenin.
Bankalar arasında birikim taşımadan önce olası transfer giderlerini incelemek için 2026 havale ve EFT ücretleri karşılaştırmamızı kullanabilirsiniz.
500 Bin TL Faiz Getirisi Hakkında Sık Sorulan Sorular
500 bin TL aylık ne kadar faiz getirir?
32 günlük vadede yıllık brüt %44 oran ve tüm 500.000 TL’ye faiz işletilmesi durumunda %17,5 stopaj sonrası teorik net getiri 15.912,33 TL’dir. Faizsiz alt bakiye ve müşteri şartları varsa gerçekleşen getiri düşebilir.
500 bin TL’nin 32 günlük net faizi nasıl bulunur?
Anapara, yıllık faiz oranı ve 32 gün üzerinden brüt faiz hesaplanır; 32 gün vadeli TL mevduat için %17,5 stopaj düşülür. Günlük hesapların faizsiz kısımları ayrıca çıkarılmalıdır.
ING 500 bin TL’ye ne kadar faiz veriyor?
Turuncu Hesap ürününde %44 yeni müşteri oranı ile 500.000 TL bakiyenin 75.000 TL’sinin faizlenmediği örnek koşulda 32 günlük yaklaşık net 13.525,48 TL olur. Faiz oranının dönem boyunca sabit kaldığı varsayılmıştır.
Fibabanka 500 bin TL’nin tamamına faiz veriyor mu?
Kiraz Hesap için 500.000–999.999 TL bakiye diliminde 65.000 TL faizsiz alt tutar açıklanıyor. Bu nedenle net getiri, yalnızca ilan edilen faiz oranı 500.000 TL ile çarpılarak bulunamaz.
500 bin TL mevduat devlet güvencesinde mi?
2026 yılında kapsama uygun mevduatlarda kişi başına banka başına genel TMSF güvence sınırı 1.200.000 TL’dir. Aynı bankadaki diğer uygun hesaplar da birlikte değerlendirilir.
32 gün vadeli mevduat mı, günlük hesap mı avantajlı?
Sadece oran değil, faizlenen bakiye, vergi, günlük değişken oran ve para çekme esnekliği karşılaştırılmalıdır. Bankanın uygulamasında görünen nihai tutar belirleyicidir.
Mevduat faizi sabit kalır mı?
Klasik vadeli mevduatta açılışta belirlenen oran genellikle vade boyunca sabittir; günlük faizli ürünlerde ve otomatik yenilemede oran değişebilir.
Kaynaklar ve Veri Kontrolü
Bu makale 15 Ekim 2026 tarihinde gözden geçirilmiştir. Banka teklifleri için en son erişilebilen 500.000 TL / 32 gün karşılaştırmaları ile ilgili resmî bankaların ürün koşulları incelenmiştir. Karşılaştırmada bazı kurumlara ait en son fiyatlama kaydı Eylül 2026’ya aittir. Bu nedenle tablo, her bankanın 15 Ekim günü müşteriye kesin olarak sunduğu kişiselleştirilmiş fiyat teklifi olarak değerlendirilmemelidir.
Yorumlar